自由な働き方の裏側に潜む「お金が残らない」という漠然とした不安
フリーランスとして独立し、自分の腕一本で生計を立てる日々は、会社員時代には味わえなかった高揚感と自由があります。しかし、その一方で多くの個人事業主を悩ませるのが「手元に残るお金の少なさ」ではないでしょうか。
「先月はあんなに忙しく働いて、大きな案件の報酬も入ったはずなのに、なぜか銀行残高が増えていない」 「確定申告の準備を始めて、想像以上に経費がかさんでいることに驚愕した」
このような経験は、フリーランスであれば誰もが一度は通る道かもしれません。売上を上げることに必死になるあまり、出ていくお金、つまり「支出の質」にまで目が回らなくなってしまうのです。特に、財布から現金が消えていく感覚がないクレジットカード決済は、私たちの金銭感覚を麻痺させる側面を持っています。
しかし、この「なんとなく使っているお金」の中にこそ、あなたの事業利益を圧迫し、将来への備えを削り取っている「真の敵」が隠れています。日々の忙しさに忙殺され、支出のチェックを後回しにすることは、穴の空いたバケツで水を汲み続けるようなものです。まずは、自分がどれだけ「無自覚な浪費」をしているのか、その現実と向き合うことから始めなければなりません。
なぜフリーランスの財布からは「見えないお金」が漏れ出してしまうのか
会社員であれば、毎月の給与から税金や保険料が天引きされ、残ったお金の中で生活するというリズムが自然と作られます。しかし、フリーランスは売上から経費を差し引き、そこから税金を支払い、残ったものがようやく自分の生活費になるという構造です。この「経費」と「生活費」の境界線が曖昧になりやすいことこそが、ムダ遣いを生む最大の原因です。
「経費だから」という言葉が思考を停止させる
フリーランスが最も陥りやすい罠は、「これは仕事に必要だから」という大義名分です。新しいガジェット、ビジネス書、カフェでの作業代、交流会という名の飲み会。これらをすべて「経費」という魔法の言葉で正当化してしまうと、節約の意識は著しく低下します。
確かに税金の面では、経費が多いほど所得を抑えられ、節税につながる側面はあります。しかし、忘れてはならないのは「1万円の経費を払って節約できる税金は、せいぜい数千円に過ぎない」という事実です。残りの数千円は、純粋にあなたの利益から失われているのです。この感覚が欠如すると、本来なら不要なはずの支出が「事業への投資」という仮面をかぶって増殖し続けます。
ストレスと「報酬への期待感」が生むリベンジ消費
一人で全責任を負うフリーランスの仕事は、精神的なプレッシャーが小さくありません。納期直前の追い込みや、クライアントとのタフな交渉が終わった後、私たちは自分への「ご褒美」を求めがちです。
「今度の案件で大きな報酬が入るから、これくらい買っても大丈夫だろう」という、未来の収入を当てにした先取りの支出。あるいは、仕事の合間のわずかな休憩時間にコンビニでついつい買ってしまう嗜好品。これら一つひとつは数百円、数千円の小さなものかもしれません。しかし、これらが習慣化し、クレジットカードの明細に幾重にも積み重なったとき、それは無視できない大きな「損失」へと姿を変えます。
管理を複雑にする「支払い手段の分散」
現代の決済手段は非常に多様です。複数のクレジットカード、電子マネー、QRコード決済、そして現金。これらを使い分けていると、自分が一体どこでいくら使ったのかという全体像を把握することは、至難の業となります。
特に、銀行口座の残高だけを見て安心している人は危険です。クレジットカードの支払いは1ヶ月から2ヶ月のタイムラグがあるため、今見ている口座残高は「すでに使ってしまったお金」を反映していないことが多いからです。この「管理の遅れ」が、自分の支払い能力を過大評価させ、結果として「気づかぬうちに赤字」という事態を招き寄せるのです。
支出の鏡「利用明細」を経営の診断書として活用する
バラバラになった支出を整理し、自分の中に潜む「ムダ遣いのクセ」を根絶するためには、最も強力なツールを活用すべきです。それが、クレジットカードの「利用明細」です。
結論から申し上げます。フリーランスが毎月の利益を最大化し、安定した経営基盤を築くための最短ルートは、すべての支出を可能な限りクレジットカードに集約し、その明細を「一箇所も漏らさず定期的に監査すること」にあります。
利用明細は、単なる支払いの記録ではありません。それは、あなたがどのように時間とエネルギーを使い、何に価値を感じてお金を払ったのかを克明に記した「行動履歴書」であり、事業の健康状態を示す「診断書」です。この明細を正しく読み解くスキルを身につけるだけで、あなたは特別な節約術を学ぶことなく、自然と手元に残るお金を増やすことができるようになります。
なぜ、数ある管理手法の中で「カード明細のチェック」が最強の武器となるのか。その具体的な理由と、具体的なムダの見極め方について、次から詳しく解説していきます。
カード明細が「ムダ」を浮き彫りにする3つの科学的理由
なぜ、家計簿をつけるよりも、スマートフォンのアプリで残高を見るよりも、クレジットカードの明細をじっくり眺める方が効果的なのでしょうか。そこには、フリーランスの脳と行動に直接働きかける3つの理由があります。
1. 「過去の自分」を客観視できる静止画である
日々の支払いの瞬間、私たちは常に「これは必要だ」という感情的な判断を下しています。しかし、1ヶ月が経ち、利用明細という形ですべての支出が並んだとき、そこから当時の熱狂や言い訳は消え去っています。
「なぜ先月はこんなにカフェ代がかかっているのか?」「このサブスクリプション、先月一度も使っていないのではないか?」 冷静になった1ヶ月後の自分は、支払った瞬間の自分よりもはるかに優秀な「会計責任者」として振る舞えます。利用明細というデジタルな記録は、あなたの感情を排除し、事実だけを突きつけてくれるのです。この客観性こそが、改善の第一歩となります。
2. 「塵も積もれば山となる」を数値で証明してくれる
コンビニでの150円のコーヒー、スマホゲームの数百円の課金、月額980円の動画配信サービス。これらは個別に発生したときには、痛みを感じるほどの金額ではありません。しかし、カード明細はこれらを「一覧」として提示します。
同じ日付に並ぶ複数の決済、あるいは1ヶ月分を合算した「合計請求額」を見たとき、私たちは初めて自分の支出のインパクトを正しく認識します。「1回150円だと思っていたコンビニ通いが、月間に直すと1万円を超えていた」という事実に直面したとき、脳には強力な「痛み」が走り、それが強力な行動抑制力(ムダ遣いをやめる力)へと変わるのです。
3. カテゴリ化による「優先順位のズレ」の発見
最近のクレジットカードのWEB明細や、連携する家計簿アプリは、自動的に支出をカテゴリ分けしてくれます。これにより、「食費」「通信費」「自己研鑽費(書籍など)」といった大枠での支出割合が一目でわかります。
フリーランスにとって重要なのは、その支出が「将来の利益を生む投資」なのか、それとも「ただの消費・浪費」なのかの比率です。明細をチェックすることで、「仕事の道具を新調するのをためらっている一方で、飲み代にその数倍のお金を使っている」といった、自分でも気づかなかった優先順位の歪みを、冷徹な数字として発見することができます。
フリーランス特有の「潜伏するムダ遣い」5つの具体例
ここからは、実際にクレジットカードの明細を開いた際に、フリーランスが特に注意して探すべき「隠れたムダ」の具体例を挙げていきます。明細の中に以下の項目を見つけたら、それはあなたの利益を奪う「寄生虫」かもしれません。
解約を忘れた「幽霊サブスクリプション」
最も代表的でありながら、最も多くの人が見逃しているのがこれです。「初月無料だから」「いつか使うかもしれないから」と契約し、そのまま放置されているサービスはありませんか?
- 過去3ヶ月間、一度もログインしていないSaaSツール
- 情報収集のために購読したが、メールを開くこともなくなった有料ニュースレター
- 以前の案件で必要だったが、今は使っていない画像素材サイトの定額プラン
カード明細をスクロールし、「これ何だっけ?」と思う項目があったら、その場で解約ページを探すべきです。月額2,000円のサービスを放置することは、年間で24,000円の現金をドブに捨てているのと全く同じです。
作業効率を下げている「場当たり的なカフェ代」
外で作業をすること自体は否定しませんが、明細に同じカフェの名前が連日のように並んでいる場合は注意が必要です。 1回500円のコーヒー代も、月に20回繰り返せば1万円です。もしそれが「自宅で集中できないから」という消極的な理由であれば、その1万円を使って自宅のデスク環境を整えたり、より集中できるコワーキングスペースを契約したりする方が、長期的な生産性は高まります。明細に並ぶカフェ代は、「自分の集中力のコントロール不全」を映し出す鏡でもあります。
「仕事のため」と自分を騙す過剰な書籍・セミナー購入
フリーランスにとって自己投資は不可欠です。しかし、「買っただけで満足してしまう」傾向がある人は、明細がAmazonやUdemyの決済で埋め尽くされます。 明細を見返して、「この本の内容を一つでも実践したか?」「この動画講座を最後まで視聴したか?」と自問自答してください。未消化のまま積み上がっている決済記録は、投資ではなく「安心を買うための浪費」に成り下がっています。
振込手数料やATM手数料の「チリ積も損失」
カード決済そのものではありませんが、カードの引き落としのために銀行口座を移動させた際の振込手数料や、時間外のATM利用料が明細(通帳)に混ざっていませんか? フリーランスは資金の移動が頻繁です。1回数百円の手数料も、年間通せば数千円から1万円を超えることがあります。これはカードのポイント還元を帳消しにするほどの大きな損失です。手数料無料のネット銀行への切り替えや、引き落とし口座の集約が必要なサインです。
「ポイント目的」で発生した余計な買い物
「あと数千円使えばポイントが倍になる」「期間限定ポイントが失効するから何か買わなきゃ」という動機で決済した記録はありませんか? カード明細に並ぶ「帳尻合わせの買い物」は、得られるポイントの数倍の現金を失わせています。ポイントはあくまで「副産物」であり、それを目的とした決済は本末転倒です。明細の中で、予定になかった「衝動的な決済」を見つけたら、厳しく自分を律する必要があります。
利益を守り抜く!今日から始める「15分間の明細監査」ルーティン
知識として知っているだけでは、お金は貯まりません。実際にクレジットカードの明細を使って、ムダを削ぎ落とし、利益を残すための具体的なアクションプランを提案します。
ステップ1:支払い手段を「事業用カード1枚」に集約する
まずは、分析の精度を上げるために、事業に関するすべての支払いを1枚のメインカードにまとめます。生活費と事業費が混ざっていると、明細チェックの心理的ハードルが上がり、「また今度でいいか」と挫折する原因になります。 公共料金、サブスク、消耗品の購入、交通費。すべてを1枚のカードで決済するように設定し直してください。これにより、そのカードの明細を見るだけで「事業の総支出」が完璧に可視化されます。
ステップ2:毎月「給与支払日」の翌日にチェック日を設ける
フリーランスには決まった給料日はありませんが、自分の中で「毎月○日は経理の日」と決めてしまいます。おすすめは、多くの企業の支払い日である25日や、カードの明細が確定する月初などです。 カレンダーに「15分間の明細監査」と予定を入れ、その時間はスマートフォンの通知を切り、コーヒーを片手にカードの利用明細画面をじっくりと眺めます。
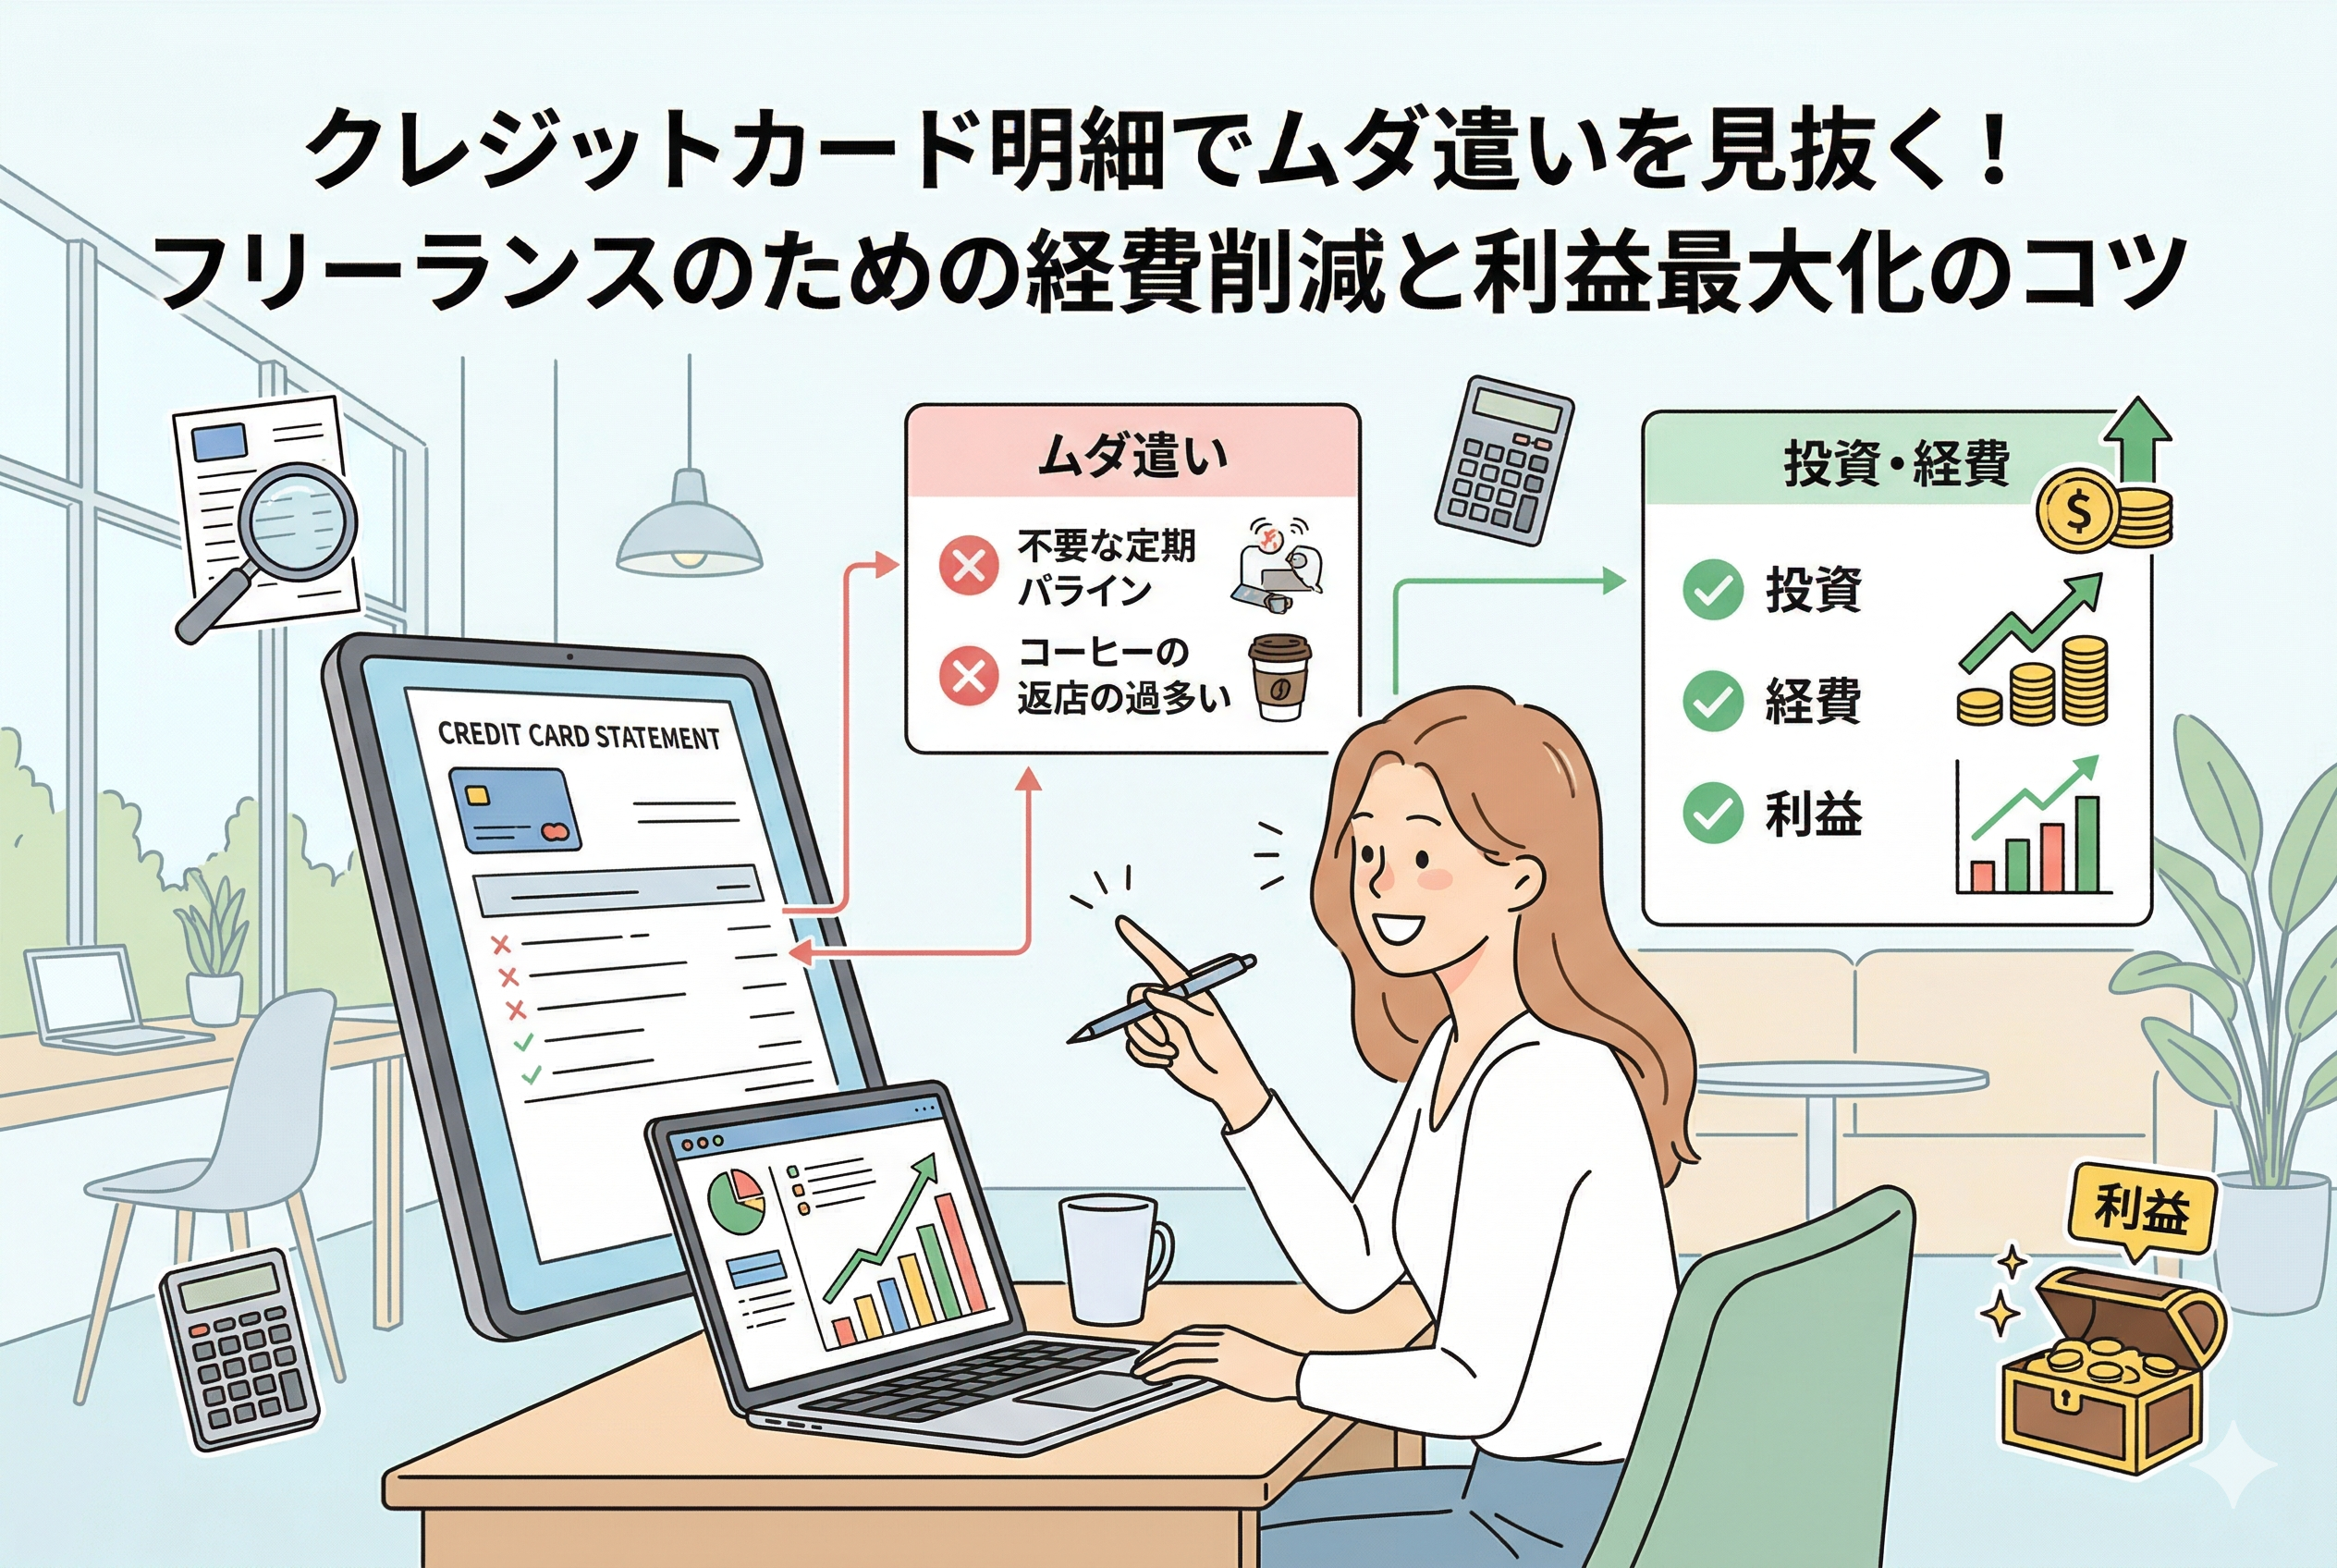
ステップ3:支出を「3つの記号」で仕分ける
明細を上から順に見ていき、各項目に心の中で(あるいはメモ帳に)以下の記号をつけていきます。
- 【◎:投資】将来の売上につながる、生産性を上げるために不可欠だった支出
- 【○:必要経費】通信費や家賃など、事業継続のために最低限必要な支出
- 【×:ムダ・浪費】なくても困らなかったもの、見合わない贅沢、放置していたサブスク
この【×】がついた項目を、その場でどう処理するか決めます。「サブスクなら即解約」「カフェ代なら回数を半分にする」といった具合に、具体的な改善案をセットで考えます。
ステップ4:削減できた金額を「見える化」して貯める
明細チェックによって浮いたお金(例えば解約したサブスクの月額分など)を、そのまま放置してはいけません。 「今月の監査で月3,000円削減できた」と思ったら、その3,000円を「予備費口座」に移動させるか、あるいは投資信託の積立額を増やすなど、物理的に「なかったこと」にします。この「自分の力で利益を守った」という実感こそが、次月のモチベーションにつながります。
賢い支出管理がフリーランスの「攻め」の姿勢を作る
「ムダを削る」というと、なんだか生活を切り詰め、苦しい思いをしなければならないように感じるかもしれません。しかし、それは大きな誤解です。
クレジットカードの明細でムダを見抜く真の目的は、あなたの貴重な資産である「お金」を、価値のないものから「価値のあるもの」へと移動させることにあります。無意味なサブスクに消えていたお金を、新しいスキルを学ぶための受講料に充てる。なんとなく飲んでいたコンビニコーヒーの代金を、大切なクライアントとの会食費用に充てる。
お金の使い方をコントロールできているという感覚は、フリーランスにとって大きな自信になります。「今月はこれだけコストを最適化したから、来月は新しいプロジェクトにこれだけ投資できる」という、前向きな「攻め」の経営判断ができるようになるのです。
あなたのクレジットカードの明細には、未来のあなたを助けるためのヒントが詰まっています。今すぐスマートフォンで利用明細のページを開き、最初の1項目をチェックすることから始めてみてください。その15分が、1年後のあなたの銀行残高を、そしてフリーランスとしての自由な時間を、劇的に変えていくはずです。