自由な働き方を支える「守り」の経理術
フリーランスとして独立すると、自分のスキルを直接価値に変えられる喜びに溢れる一方で、会社員時代には意識しなかった「お金の管理」という重い責任が肩にのしかかります。営業活動や制作業務、クライアントとの打ち合わせなど、日々追いかけるべき「攻め」のタスクは山積みですが、実は事業を長く、健やかに続けていくために最も重要なのは「守り」である経理の基盤作りです。
多くのフリーランスが「稼ぐこと」には熱心ですが、稼いだお金がどこへ行き、今手元にいくら残っているのかを正確に把握できている人は意外と多くありません。どんぶり勘定でなんとなく運営してしまい、納税時期になって慌てて資金を工単したり、確定申告で数日間徹夜をしたりといった光景は、フリーランス界隈では残念ながら珍しいことではありません。
しかし、こうした悩みや不安のほとんどは、技術的なスキルの問題ではなく「仕組み」の問題です。特に、銀行口座とクレジットカードの使い分けという、最初の一歩を正しく設定できるかどうか。ここを疎かにするか、しっかり固めるかによって、数年後のあなたの事業の安定感、そして精神的なゆとりは劇的に変わります。自由な働き方を本当の意味で謳歌するための、賢いお金の管理術について深く掘り下げていきましょう。
なぜ「混ざった状態」がフリーランスの命取りになるのか
多くの駆け出しフリーランスが最初にやってしまうミス。それは、プライベートで使っている銀行口座やクレジットカードを、そのまま仕事の支払いにも流用してしまうことです。「最初は売上も少ないし、わざわざ分けるのは面倒だ」「後でエクセルにまとめれば大丈夫」という軽い気持ちが、後々になって取り返しのつかない大きな負担へと膨れ上がります。
確定申告のたびに訪れる膨大な事務作業の恐怖
「一つの口座、一つのカード」で公私混同のまま運用していると、いざ確定申告の時期が来たときに地獄を見ることになります。通帳の履歴を一行ずつ見て、「これはスーパーでの買い物だからプライベート」「これは仕事で使う参考書だから経費」と仕分ける作業は、想像を絶する時間とエネルギーを奪います。
一ヶ月ならまだしも、一年分の膨大な履歴を記憶を頼りに整理するのは不可能です。不明な出金が多くなれば、本来経費にできたはずの支出を見逃してしまい、結果的に「払わなくてもいい税金」を多く支払うことにもなりかねません。事務作業に追われて本業の時間が削られることは、フリーランスにとって直接的な収益の損失を意味します。
「公私混同」が招く税務調査での指摘リスク
公私の区別が曖昧な管理は、税務署からの信頼も損ないます。万が一、税務調査が入った際、プライベートの支出と事業の支出が同じ明細に混在していると、調査官に「この人は経理を適当にやっている」という印象を与えてしまいます。
本来なら正当な経費であっても、管理がずさんであればその正当性を疑われ、否認されてしまうリスクが高まります。また、生活費が事業用資金を圧迫している状況が見え隠れすると、事業としての継続性さえ疑問視されるかもしれません。「プライベートなお金に仕事の経費が紛れ込んでいる」という状態は、税務上の地雷原を歩いているようなものなのです。
キャッシュフローの不透明さが招く経営危機
最も恐ろしいのが、事業の「真の利益」が見えなくなることです。口座残高が増えているように見えても、それが「来月支払うべき仕事の経費」なのか「自分の生活費」なのかが判別できなければ、適切な投資判断ができません。
「残高があるから大丈夫」と高価な機材を買った翌月に、実は多額の税金の支払い時期が重なっていたり、クレジットカードの引き落とし額が予想を超えていたりして、急に資金繰りが苦しくなる。こうしたキャッシュフローの不透明さは、フリーランスを常に漠然とした不安の中に閉じ込め、積極的な事業拡大を阻む原因となります。
迷いを断ち切る唯一の正解は「物理的な分離」にある
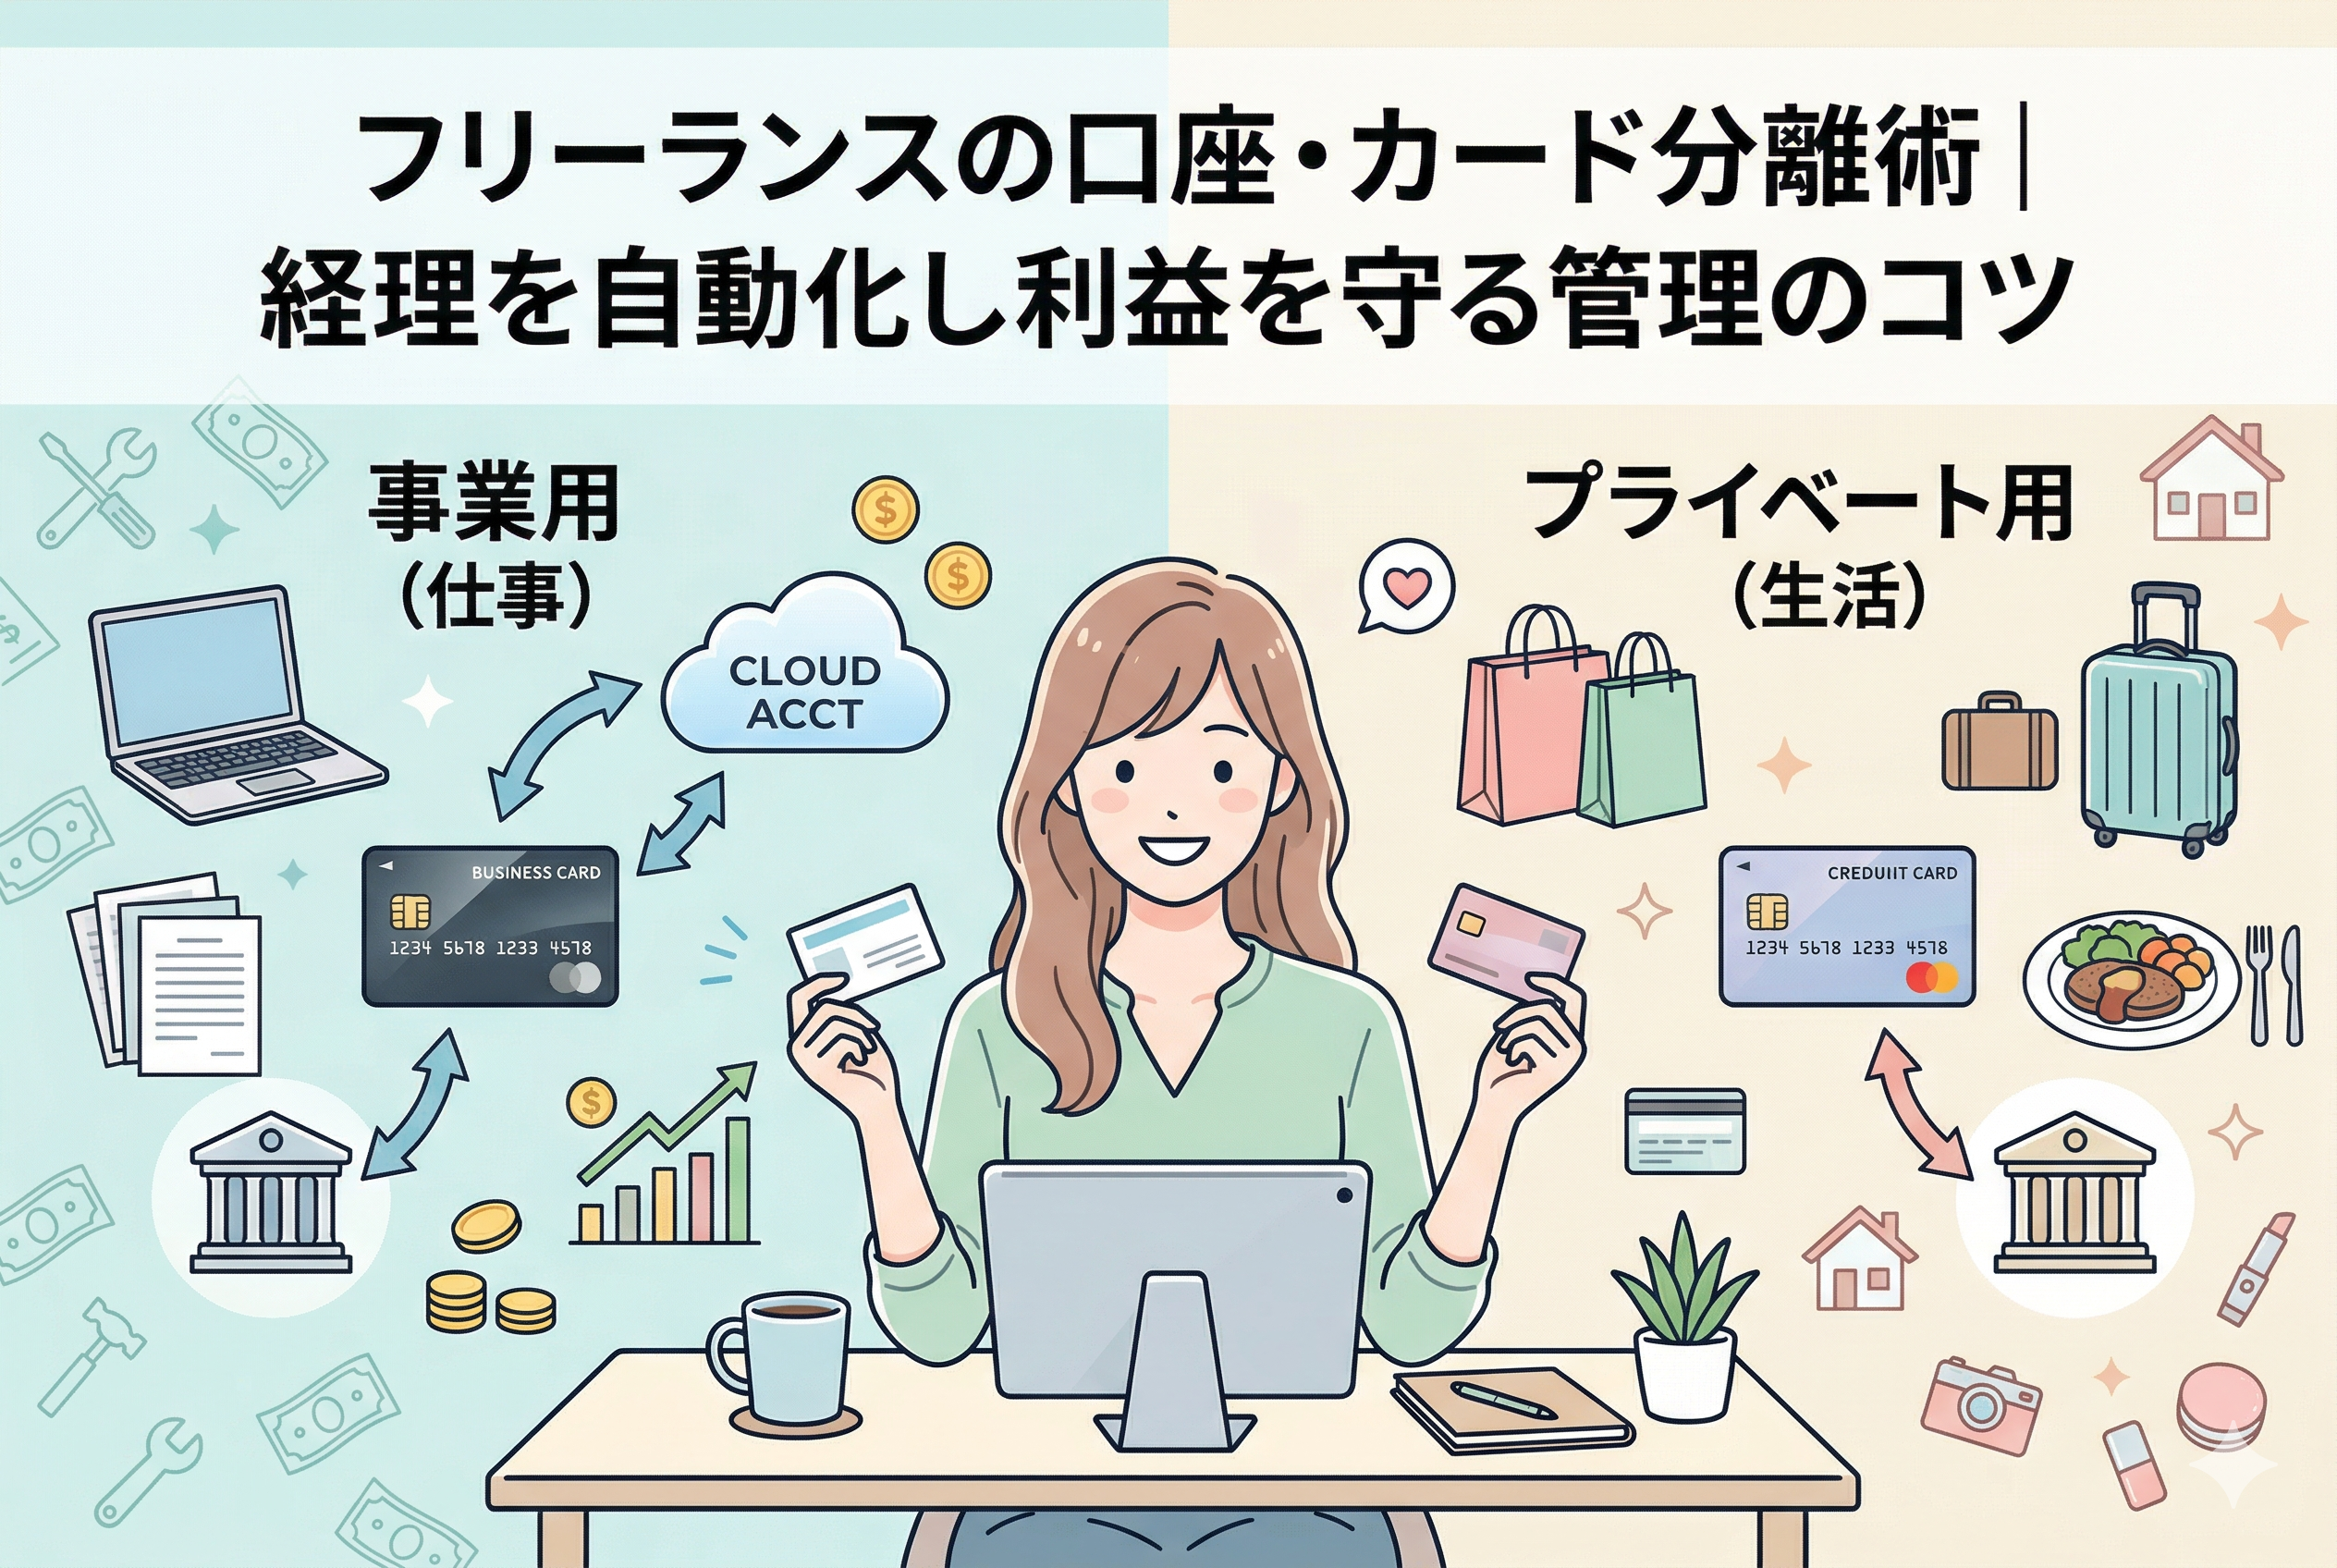
これらの煩わしい悩みから解放されるための解決策は、驚くほどシンプルです。それは「事業用」と「プライベート用」の口座およびクレジットカードを、物理的に完全に切り離して管理することです。
結論から申し上げます。フリーランスとして活動を始めたら(あるいは今この瞬間から)、【事業専用の銀行口座】を一つ作り、さらに【事業専用のクレジットカード】を一枚用意してください。そして、仕事に関わるお金の出入りは「例外なく」このセットだけで完結させるのです。
この「物理的な分離」こそが、経理の自動化、節税の最大化、そして経営の透明化を実現するための最強かつ唯一の処方箋です。「後で分ければいい」という甘えを捨て、入り口の時点で仕組み化してしまうこと。これこそが、一流のフリーランスが実践しているお金の鉄則です。
分けて管理することで得られる劇的なメリット
口座とカードを分けるという一見シンプルな工夫が、なぜこれほどまでに推奨されるのでしょうか。そこには、フリーランスの生産性を底上げする3つの大きな理由があります。
クラウド会計ソフトとの連携で仕訳が「秒」で終わる
現代のフリーランスにとって、クラウド会計ソフト(マネーフォワード クラウド確定申告、freee、弥生会計など)の活用は欠かせません。これらのソフトの真価は、銀行口座やクレジットカードとの「自動連携」にあります。
事業専用の口座とカードだけを連携させておけば、取り込まれるデータはすべて「仕事に関連するもの」だけになります。プライベートの買い物を除外する手間がなくなり、日付、金額、支払先が自動で反映されるため、あなたは確認ボタンを押すだけで仕訳が完了します。この「経理の自動化」がもたらす時短効果は、年間で数十時間、人によっては数百時間にも及ぶでしょう。
経営の健康状態がリアルタイムで可視化される
事業用口座を分けると、その残高の推移がそのまま「事業の体力」を表すようになります。売上の入金があり、経費が引き落とされ、手元に残った金額。これがあなたのビジネスが生み出した純粋な利益(の一部)です。
複数のカードや口座に支出が分散していると、パズルのピースを組み合わせるような作業が必要ですが、一本化されていれば管理画面を一つ開くだけで現状がわかります。「今月は経費を使いすぎた」「来月はこれくらいの投資ができる」といった経営者としての判断が、直感的に、かつ正確に行えるようになります。
資金繰りのミスを防ぐ「強制的な防波堤」機能
専用口座に「納税用の資金」や「事業の運転資金」をプールしておくことで、プライベートでの使いすぎによって仕事の支払いが滞るリスクを防げます。逆に、事業の不調によって生活費が枯渇しそうになった際も、口座が分かれていればその深刻さにいち早く気づくことができます。
物理的に場所を分けることで、自分の中に「これは仕事のためのお金だ」という規律が生まれます。この心理的な防波堤が、フリーランスにとって最も不安定になりがちな資金繰りを、無意識のうちに守ってくれるのです。
理想的なお金の流れを作る「3つの窓口」活用術
口座やカードを分けることの重要性が理解できたところで、具体的にどのような「お金の通り道」を設計すべきか、その理想的なモデルを詳しく見ていきましょう。フリーランスが目指すべきは、お金の入り口と出口が一本の線でつながり、途中で迷子にならない構造です。
基本となるのは、以下の「3つの要素」を組み合わせた仕組みです。
1. 売上を受け取り、固定費を支払う「メイン事業口座」
すべてのクライアントからの報酬振込はこの口座に集約します。同時に、事務所の家賃や光熱費など、口座振替でしか支払えない固定費もここから引き落とされるように設定します。
この口座の残高をチェックするだけで、事業の「月次の収支」がプラスなのかマイナスなのかを瞬時に判断できるようになります。複数の口座に報酬が散らばっていると、合計額を計算するだけで一苦労ですが、一箇所に集めることで「経営のコックピット」としての機能を持たせることができます。
2. 経費決済をすべて引き受ける「事業用クレジットカード」
日々の消耗品購入、サーバー代、書籍代、交通費などはすべてこのカードで決済します。そして、このカードの引き落とし先を、先ほどの「メイン事業口座」に設定します。
これにより、「メイン事業口座」の明細には、報酬の入金記録と、カード代金の一括引き落とし記録が並ぶことになります。非常にシンプルで美しい流れです。カードのWEB明細を見れば、何にいくら使ったかの詳細が、プライベートの買い物に邪魔されることなくズラリと並びます。
3. 税金と生活費をストックする「仕分け用口座」
事業口座に入ってきたお金をすべて使っていいわけではありません。ここがフリーランスの落とし穴です。入金があったら、そこから「将来支払う税金」と「自分の給料(生活費)」を、別の口座へと物理的に移動させます。
これを習慣化することで、事業口座に残っているのは「純粋に事業のために使えるお金」だけになります。この「移動させる」というひと手間が、どんぶり勘定を防ぐ最強のフィルターとして機能します。
比較でわかる!「混在」と「分離」がもたらす決定的な差
実際に、管理方法によって事務作業や心理的負担がどれほど変わるのか、具体的なシチュエーションを想定して比較してみましょう。以下の表は、一般的なフリーランスの一ヶ月をイメージした比較です。
| 項目 | 公私混同している場合 | 完全に分離している場合 |
| 【経理作業の時間】 | 月に数時間〜確定申告時は数日 | 月に15分〜30分程度(自動連携) |
| 【経費の計上漏れ】 | 記憶が曖昧になり、数%〜10%程度漏れる | 履歴がすべて残るため、ほぼゼロ |
| 【納税資金の確保】 | 納税時期に預金残高を見て青ざめる | 毎月別枠で貯めているため、余裕で支払える |
| 【精神的な不安】 | 「今、本当はいくら儲かっているのか」が不明 | 「今月の利益はこの金額だ」とはっきり言える |
| 【税務署への印象】 | 管理がずさんで調査対象になりやすい | 管理が徹底されており、信頼を得やすい |
このように、管理を分けることは単なる「好みの問題」ではなく、事業の生存率に直結する「戦略的な選択」であることがわかります。
失敗から学ぶ!管理を分けないことで起きた「あるフリーランスの悲劇」
ここで、実際に管理を曖昧にしていたために困難に直面した、あるWEBデザイナー(仮名:Aさん)の事例をご紹介します。
Aさんは独立当初、学生時代から使っている銀行口座一つで、売上の受け取りと家賃、さらにはコンビニでの買い物まで、すべてを済ませていました。クレジットカードも一枚きりで、仕事で使うAdobeの月額料金と、プライベートの飲み会代が同じ明細に並んでいました。
最初のうちは「売上が少ないから大丈夫」と考えていたAさんですが、活動2年目に大きな案件が重なり、売上が急増しました。通帳の残高が100万円を超えたのを見て、Aさんは「自分は成功した」と確信し、最新のハイスペックPCを仕事用として購入し、さらにプライベートでも海外旅行に出かけました。
ところが、その数ヶ月後、恐ろしい事態が起こります。確定申告を終えたAさんの元に届いたのは、多額の所得税と住民税、さらには消費税の納付書でした。さらに追い打ちをかけるように、個人事業税の支払い通知も届きます。
慌てて通帳を確認すると、PC購入と海外旅行によって残高はすでに数十万円まで減っていました。Aさんは「通帳にあるのはすべて自分の利益だ」と思い込んでいましたが、その中には「本来、国に納めるべき預かり金(消費税など)」が含まれていたのです。
結果として、Aさんは親戚から借金をして税金を支払う羽目になり、それ以来、常に資金繰りに追われる「自転車操業」の状態になってしまいました。もしAさんが最初から口座を分け、税金を別管理にしていれば、このような事態は防げたはずです。この事例は、管理の甘さが「一瞬で事業を崩壊させかねない」という教訓を私たちに与えてくれます。
今すぐ実践できる!4つのステップで構築する管理体制
それでは、あなたの大切な事業を守るために、今日から何をすべきか。具体的かつ簡単なアクションプランをステップ形式で解説します。
ステップ1:ネット銀行で「事業専用口座」を開設する
まずは、事業専用の銀行口座を新しく作ります。店舗のあるメガバンクでも良いですが、フリーランスには「ネット銀行」が強く推奨されます。
ネット銀行をおすすめする理由は、振込手数料が安いこと、API連携(会計ソフトとの自動接続)が非常にスムーズなこと、そしてスマートフォンから24時間いつでもリアルタイムで明細を確認できるからです。審査も比較的通りやすく、最短即日で口座番号が発行されるサービスもあります。
ステップ2:事業用クレジットカードを一枚用意する
次に、その事業口座を引き落とし先とするクレジットカードを用意します。できれば「ビジネスカード」と呼ばれる、事業者向けのカードが望ましいです。ビジネスカードは個人のカードよりも利用限度額が高く設定されやすく、仕事に役立つ付帯サービス(空港ラウンジ利用や会計ソフトの優待など)が充実しています。
もし審査が不安であれば、最初は個人名義のカードをもう一枚作り、「これは絶対に仕事以外では使わない」と決めて運用するだけでも効果は絶大です。
ステップ3:あらゆる「入金」と「出金」のルートを切り替える
口座とカードが揃ったら、現在動いているお金のルートを物理的に付け替えます。
- クライアントへ「振込先変更」の連絡を入れる。
- 会計ソフト、サーバー代、通信費などの支払い登録を新カードに変更する。
- 事務所の家賃や光熱費の引き落とし口座を新口座に変更する。
この「切り替え」作業が一番の山場ですが、一度やってしまえば、それ以降の人生で二度とやる必要はありません。一気に終わらせてしまいましょう。
ステップ4:自分への「給与支払い日」をカレンダーに設定する
ここが最も重要な「運用のコツ」です。毎月一回、特定の日に事業口座からプライベート口座へ「一定額」を送金します。これがあなたの「給料」です。
売上が多かった月も、少なかった月も、なるべく一定額を送るようにします。これにより、プライベートの家計も安定し、事業口座には「事業の継続に必要な資金」が着実に蓄積されていきます。この「お金を移動させる儀式」を行うことで、あなたは初めて自分を「経営者」として客観的に見ることができるようになります。
経理を味方につけたフリーランスは「最強」になれる
「お金を分けて管理する」という行為は、一見すると地味で、クリエイティブな仕事とは無縁に思えるかもしれません。しかし、その実態は「あなたの自由を守るための最強の防衛策」です。
経理作業に追われ、納税に怯え、常に残高を確認して一喜一憂する。そんな不安定な土台の上では、最高のパフォーマンスを発揮することはできません。入り口を分け、流れを透明にし、自動で記録される仕組みを作る。これだけで、あなたの脳のメモリは事務作業から解放され、本来注力すべき「価値創造」のために100%使えるようになります。
数字を味方につけたフリーランスは、強いです。自分が今いくら稼ぎ、いくら使い、あとどれだけ投資できるかを知っている人は、迷うことなく次の一手を打つことができます。
さあ、今すぐ新しい口座の申し込みページを開いてみてください。その数分の入力作業が、あなたのフリーランス人生に、想像以上の安心と自由をもたらしてくれるはずです。管理の整った美しいお金の流れとともに、あなたのビジネスがより大きく、健やかに成長していくことを願っています。