忙しいフリーランスこそ「管理しない管理」を手に入れるべき理由
自分の腕一本で道を切り拓くフリーランスにとって、時間は何よりも尊い資源です。クライアントへの提案、制作、納品、そして次なるスキルの習得。これら「稼ぐための時間」に集中したい一方で、どうしても避けて通れないのが「お金の管理」という事務作業です。
本来、クリエイティブな仕事に注ぎ込むべき集中力が、レシートの整理や家計簿の手入力によって削られてしまうのは、非常にもったいないことです。しかし、お金の流れを把握していないことは、視界の悪い霧の中を全力疾走するようなもので、いつの間にか資金が底をついたり、納税時期に慌てて工面したりといったリスクを常に抱えることになります。
理想は「努力せずにお金の流れが常にクリアに見えている状態」です。日々の支払いをクレジットカードで行い、それを家計簿アプリに連携させる仕組みを一度作ってしまえば、あなたは数字の入力という単純作業から解放されます。今回は、自由を愛するフリーランスが、その自由をより強固なものにするための「支出管理の完全自動化」について、その具体的な手法とメリットを詳しく解説していきます。
なぜ「手書き」や「手入力」の管理は挫折してしまうのか
多くのフリーランスが、独立当初は「今月からはしっかり家計簿をつけよう」と意気込みます。しかし、その決意が数ヶ月、あるいは数週間で立ち消えてしまうのは、決してあなたの意志が弱いからではありません。管理の方法そのものに、挫折を誘発する構造的な問題があるからです。
領収書の山と「記憶の風化」との戦い
日々の忙しさに追われていると、財布の中にレシートや領収書が溜まっていきます。数日後にまとめて入力しようと思っても、その支払いが「仕事の経費だったのか」「プライベートの食事だったのか」という記憶は意外なほど早く曖昧になります。
「これ、何に使ったお金だっけ?」という疑問が一度浮かぶと、作業の手が止まり、心理的なハードルが急激に上がります。結果として、後回しにされたレシートの山は、さらに高くなっていくのです。
入力ミスと計算の不一致によるストレス
手入力による管理には、常に「ミス」の可能性がつきまといます。数字を一つ打ち間違えるだけで、実際の残高と記録上の数字が合わなくなります。この「ズレ」を修正するために、通帳と照らし合わせて原因を探す時間は、生産的とは言い難い苦痛な時間です。
せっかく貴重な時間を使って記録しているのに、数字が合わない。この不全感が、管理へのモチベーションを著しく低下させます。
自分の「本当の利益」が見えにくいというリスク
手動での管理が滞ると、自分が今月いくら稼ぎ、いくら使ったのかという「キャッシュフロー」がリアルタイムで見えなくなります。
銀行口座の残高だけを見て「まだ余裕がある」と判断して大きな買い物をしてしまった後で、実は多額のクレジットカード引き落としや税金の支払いが控えていた、というケースは後を絶ちません。手動管理による「情報のタイムラグ」は、経営判断を誤らせる大きな要因となります。
クレジットカードとアプリの連携が管理の常識を変える
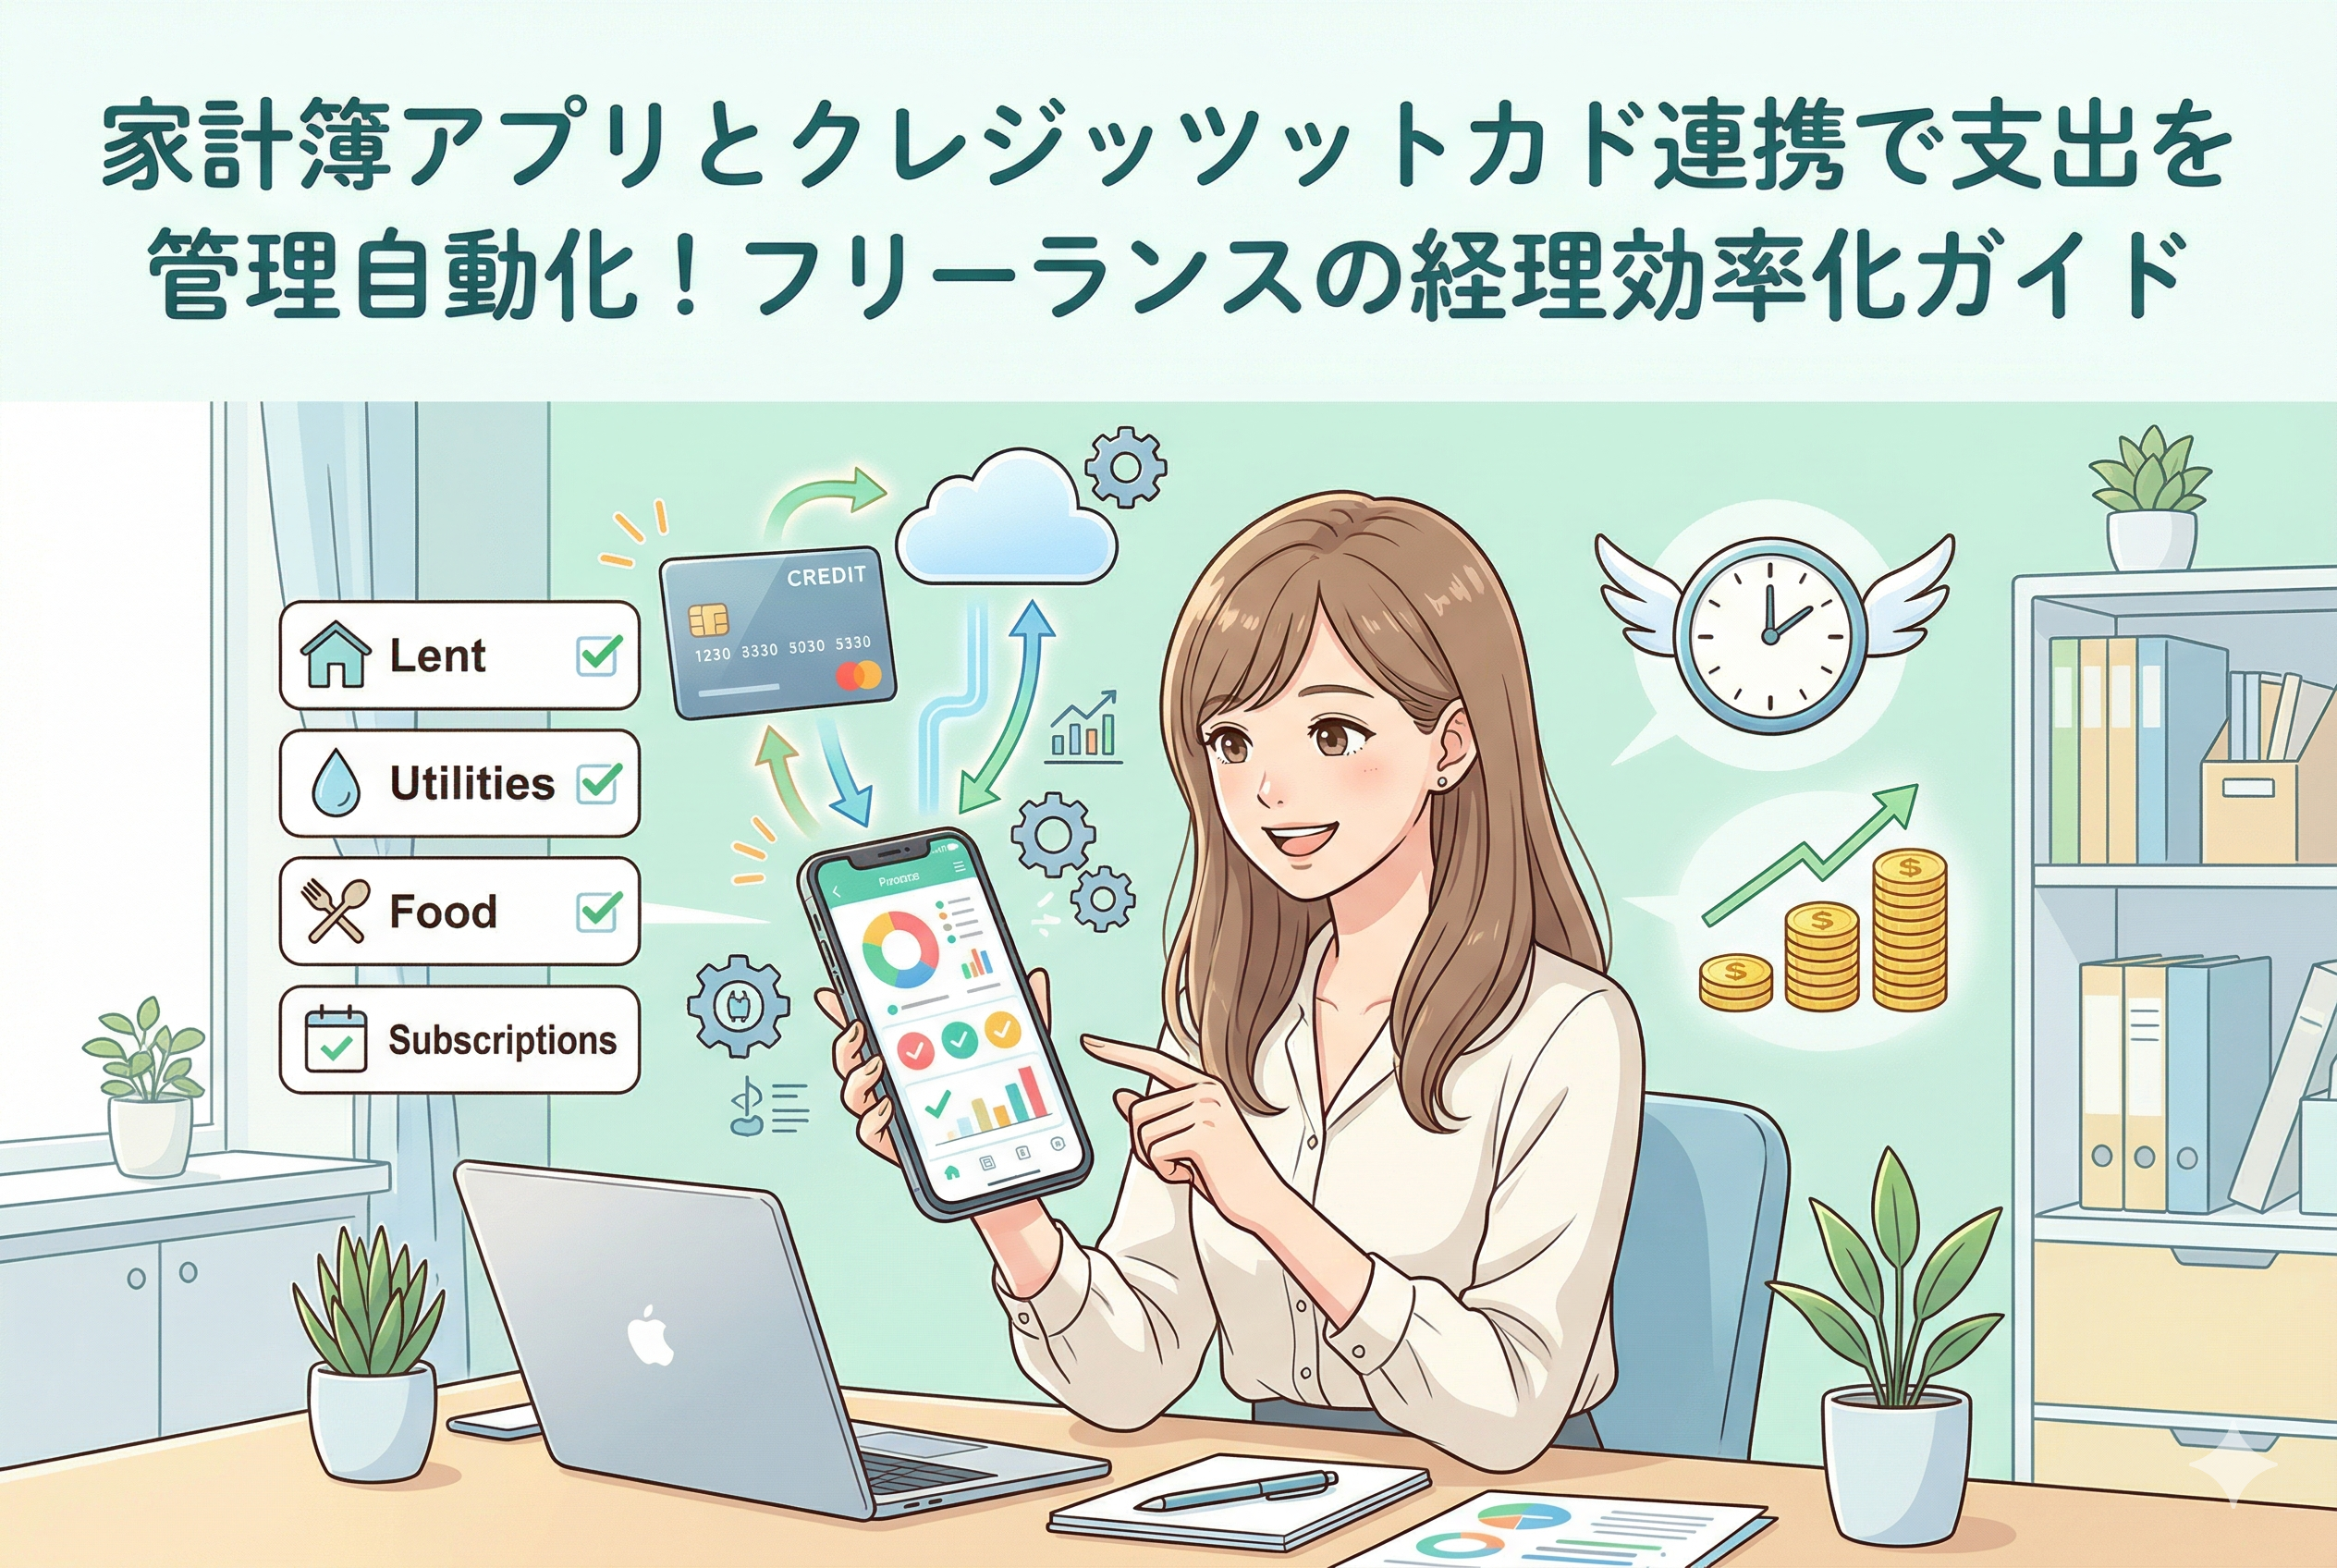
こうした従来の管理に伴うストレスやリスクを、一気に解消する方法があります。それが「クレジットカード」を決済のメインとし、そのデータを「家計簿アプリ」へ自動で取り込む手法です。
結論からお伝えします。フリーランスの支出管理において、もはや手入力は必要ありません。すべての支払いをクレジットカードに集約し、家計簿アプリと連携させることで、支出の記録・分類・集計までのプロセスを「100%自動化」することが可能です。
一度このシステムを構築してしまえば、あなたがすべきことは、たまにスマートフォンの画面を開いて、自動的にグラフ化された支出レポートを眺めることだけになります。これこそが、限られた時間を有効に使いたいフリーランスにとっての、現代における支出管理の正解です。
管理を自動化することで得られる3つの決定的メリット
なぜ、これほどまでに連携による自動化が推奨されるのでしょうか。そこには、単なる「手間の削減」を超えた、事業運営上の大きなメリットが存在します。
1. 1円の誤差も許さない「正確性」が手に入る
クレジットカードの利用データは、カード会社からアプリへデジタルデータとして直接送られます。そのため、手入力のような打ち間違いや、レシートの紛失による記録漏れが物理的に発生しません。
日付、支払先、金額が正確に記録されるため、常に「正しい数字」に基づいた管理が維持されます。この正確なログこそが、確定申告時の強力な証拠となり、自身の経営状態を把握するための信頼できるデータとなります。
2. 「AIによる自動仕訳」で分類の手間がゼロになる
現代の家計簿アプリの多くはAI(人工知能)を搭載しています。一度「この支払先は『通信費』」と設定したり、アプリが学習したりすることで、次回の決済からは自動的に適切なカテゴリに分類されます。
「Amazonでの買い物は事務用品費」「コンビニでの支払いは食費(または交際費)」といった仕分けが自動で行われるため、あなたは大量の明細を一つずつ分類する作業から解放されます。これによって、何にいくら使っているかの分析が、何の努力もなしに完了します。
3. キャッシュフローが「可視化」され、将来の不安が消える
カード連携の最大の強みは、複数の口座やカードの情報を一つの画面に集約できることです。メインバンクの残高、サブの貯金口座、そして数枚のクレジットカードの利用予定額。これらが合算され、グラフや数値で「現在の純資産」として表示されます。
「今月末の引き落としが終わった後に、手元にいくら残るか」が事前にわかるため、資金繰りの不安が大幅に軽減されます。視界がクリアになることで、将来への投資や、節約すべき項目の判断が、データに基づいて冷静に行えるようになります。
自動化システムを構築するための具体的な3ステップ
それでは、実際にどのようにして自動管理の仕組みを作ればよいのか。初めての方でも迷わないよう、具体的なステップに分けて解説します。
ステップ1:自分に合った家計簿アプリ・資産管理アプリを選ぶ
まずは、基盤となるアプリを選びます。フリーランスにおすすめなのは、クレジットカードや銀行口座との連携数が多く、セキュリティが強固なものです。
以下の表に、主要なアプリの特徴をまとめました。
| アプリ名 | 特徴 | 向いている人 |
| 【マネーフォワード クラウド確定申告 / ME】 | 銀行・カードの連携数が国内最大級。確定申告ソフトとの親和性が非常に高い。 | 本格的に経理と家計を連動させたいフリーランス |
| 【freee(フリー)】 | 簿記の知識がなくても直感的に使えるUIが魅力。自動仕訳機能が非常に強力。 | 経理作業をとにかく簡単に、感覚的に済ませたい人 |
| 【Zaim(ザイム)】 | シンプルで使いやすく、分析機能が充実。レシート撮影機能の精度も高い。 | 支出の傾向を細かく分析して、節約につなげたい人 |
選定のポイントは、自分が普段使っているクレジットカードや銀行が「連携可能リスト」に含まれているかどうかを事前に確認することです。
ステップ2:クレジットカードと銀行口座をアプリに紐付ける
アプリをインストールしたら、メインで使っているクレジットカードと、引き落とし先の銀行口座を連携させます。
多くのアプリでは、カード会社のログインIDとパスワードを入力することで、安全にデータを取得する設定が可能です。最近では、よりセキュリティの高い「API連携」という方式が主流となっており、パスワードをアプリ側に預けることなく、必要なデータだけをやり取りできる仕組みが整っています。
ステップ3:自動仕訳ルールを自分専用にカスタマイズする
連携が終わると、過去数ヶ月分の明細がドッと取り込まれます。最初はカテゴリが「未分類」になることもありますが、ここで一度だけ「教育」を行います。
例えば、「モバイル通信料」という明細に対し、「カテゴリ:通信費」と一度紐付け、さらに「常にこの分類を適用する」という設定(自動ルール)を作成します。この初期設定を数項目分行うだけで、翌月からはあなたの手を煩わせることなく、完璧に整理された家計簿が出来上がります。
フリーランスが意識すべき「自動化」の運用ルール
仕組みを作った後は、それをいかに「意味のあるデータ」として活用するかが重要です。以下の運用ルールを守ることで、自動化の効果は最大化されます。
公私のカードを完全に分離する
自動化を成功させるための大前提は、仕事用の支払いを「事業用カード」に、プライベートの支払いを「個人用カード」に物理的に分けることです。
両方のカードを家計簿アプリに連携させれば、アプリ上の設定で「このカードの支出は事業経費として集計する」「こちらは家計として集計する」といった出し分けが容易になります。これにより、確定申告の際にプライベートな支出を一つずつ除外する手間が完全になくなります。
「現金払い」を極限まで減らす
自動化システムの最大の敵は「現金」です。現金で支払ってしまうと、その瞬間に自動記録のチェーンが途切れてしまいます。
コンビニの少額決済、交通費、カフェ代など、どんなに小さな支払いもクレジットカードや、カード紐付けの電子マネー(iD, QUICPayなど)で行うように徹底してください。すべての支出がカードを経由することで、あなたの家計簿は「一箇所も漏れのない完璧な記録」へと進化します。
週に一度、数分間の「明細チェック」を行う
完全自動化とはいえ、週に一度はアプリを立ち上げて、取り込まれた明細に間違いがないか、分類が正しく行われているかをサッと確認する習慣を持ちましょう。
数分程度の確認であれば、移動時間や休憩中にスマートフォンで行えます。この定期的なチェックにより、「今週は少し使いすぎたな」という気づきが生まれ、無意識のうちに支出が最適化されていきます。
生活と事業の境界線を守る!自動化がもたらす「具体的な変化」
仕組みを整えた後、実際にフリーランスの日常がどのように変わるのか、具体的なシーンを想定して深掘りしてみましょう。自動化の真価は、単に「楽になる」ことだけではなく、これまで見落としていた「経営の盲点」を照らし出してくれる点にあります。
固定費の「ブラックボックス化」を防ぐ
フリーランスは、気づかないうちに多くのサブスクリプション(定額制サービス)を契約しがちです。デザインツール、ストレージサービス、プログラミング支援AI、オンラインサロンなど、一つひとつは数千円でも、合計すると数万円に達していることも珍しくありません。
手入力の管理では「毎月引かれているはず」という曖昧な認識で終わりますが、アプリ連携をしていれば「先月のサブスク合計額」がグラフで一目瞭然になります。 「このツール、最近使っていないのに毎月3,000円払っているな」といった気づきが、アプリを開いた瞬間に得られるようになります。これは、あなたの利益を直接的に守る「攻めの防御」となります。
確定申告前の「領収書パズル」からの卒業
多くのフリーランスにとって、一年の最大のストレスは確定申告です。しかし、家計簿アプリとクレジットカードを連携し、日々「仕事」か「プライベート」かを振り分けていれば、確定申告の準備はほぼ終わっていると言っても過言ではありません。
多くの家計簿アプリは、主要なクラウド会計ソフトとデータを共有できる機能を持っています。家計簿アプリで整理した「仕事用カード」のデータが、そのまま会計ソフトの「仕訳帳」に流れ込む。この連携ルートが完成していれば、確定申告は「最後に数字を確認するだけ」の作業に変わります。あの、床一面に領収書を広げて途方に暮れる時間は、人生から完全に消滅します。
出先での「見えない支出」を捕まえる
カフェでの作業代や、急遽必要になった備品、移動中の交通費。これらは少額であるため、後で記録しようと思っても忘れがちな項目です。 しかし、すべてをカード決済(またはスマホ決済)にまとめていれば、あなたが忘れていてもアプリは忘れません。週末にアプリを確認した際、「そういえばあの時、カフェで打ち合わせをしたな」と正確な記録が残っているため、1円単位で経費を計上できるようになります。この「計上漏れ」を防ぐだけで、支払うべき税金が適切に抑えられ、実質的な手残り金額が増えることになります。
セキュリティが心配?現代の連携技術が守るあなたの資産
「銀行口座やクレジットカードの情報をアプリに渡すのは怖い」と感じる方もいるかもしれません。しかし、現在の家計簿アプリは、私たちが想像する以上に高度なセキュリティで保護されています。
「読み取り専用」という安心の仕組み
家計簿アプリが銀行やカード会社から取得するのは、あくまで「利用明細」という履歴データだけです。振込を行ったり、決済を実行したりするための「暗証番号」や「ワンタイムパスワード」をアプリ側が保持することはありません。
つまり、万が一アプリのログイン情報が漏洩したとしても、そこからあなたの口座のお金が勝手に引き出されることは物理的に不可能です。アプリは「見るだけ」の権限しか持っていない、という点を理解しておきましょう。
銀行レベルの暗号化通信
大手家計簿アプリが採用している通信プロトコルは、金融機関と同等の強固な暗号化技術に基づいています。データは送信中も保存中も暗号化されており、運営会社の社員であっても中身を勝手に見ることはできません。
また、生体認証(指紋や顔認証)を導入しているアプリを選べば、スマートフォンの紛失時にも第三者に情報を閲覧されるリスクを最小限に抑えられます。「管理しないことによる紛失やミス」のリスクと比べれば、信頼できるアプリを利用する方がはるかに安全だと言えるでしょう。
自動化を加速させる「賢いカード選び」のポイント
連携するクレジットカードは、何でも良いわけではありません。フリーランスとしての管理効率をさらに高めるための、カード選びの基準をご紹介します。
明細の反映速度が速いカードを選ぶ
カード会社によって、利用データがアプリに反映されるまでの時間は異なります。決済から数時間で反映されるカードもあれば、数日かかるカードもあります。 管理のリアルタイム性を重視するなら、反映スピードに定評のある「ネット系カード」や「外資系カード」を選ぶのがスマートです。支出がすぐに可視化されることで、金銭感覚がより研ぎ澄まされます。
会計ソフトとの親和性が高いビジネスカード
前述した通り、将来的に確定申告ソフトとの連携を見据えるなら、同じ会社が提供している「ビジネスカード」や、提携しているカードを選ぶのが近道です。 連携時の設定がスムーズなだけでなく、ビジネス利用に特化した「接待費用の還元」や「クラウドツールの割引」などの特典を受けられることが多く、一石二鳥の効果が得られます。
付帯する支出分析機能の充実度
カード会社自体のマイページやアプリで、どの程度詳しく支出が分析されているかもチェックポイントです。家計簿アプリ側で分析するのも良いですが、カード会社側でも「月間利用額の推移」や「カテゴリ別の比率」を綺麗に表示してくれるものを選べば、より多角的に自分の支出を監査できるようになります。
自動化を定着させるための「よくある失敗」と対策
仕組みを作っても、運用でつまづいてしまうケースがあります。あらかじめ失敗のパターンを知っておくことで、自動化を一生モノの習慣にしましょう。
失敗1:複数のカードを使いすぎて混乱する
「この店はこのカードがお得だから」と、あまりに多くのカードを使い分けると、アプリ内の明細がカオスになります。 対策としては、メインの事業用カードを【1枚】、プライベート用を【1枚】に絞り、それ以外は「特定の高額決済(家賃など)」に限定することです。入り口を絞るほど、データの純度は高まり、分析の精度も上がります。
失敗2:連携が切れたまま放置してしまう
金融機関側のセキュリティアップデートなどにより、たまにアプリとの連携が切れる(再認証が必要になる)ことがあります。 これを放置すると、その期間のデータが抜け落ちてしまう可能性があります。対策は、最低でも「月に一度」はアプリを確認し、連携エラーのマークが出ていないかをチェックすることです。気づいた時にすぐ再ログインするだけで、記録の連続性は守られます。
失敗3:自動仕訳を信じすぎて中身を見なくなる
AIは優秀ですが、完璧ではありません。例えば「コンビニでの支払い」が、ある時は「接待交際費」になり、ある時は「食費」になることがあります。 すべてをAI任せにせず、週に一度のチェック時に「この大きな金額の項目は、本当にこのカテゴリで合っているか?」と、自分の目で「点検」するプロセスを大切にしてください。
今日の決断が、一年後のあなたの「時間」を創り出す
「管理を自動化する」ということは、単に便利なツールを使うということではありません。それは、自分の人生から「価値を生まない作業」を徹底的に排除し、より重要度の高い活動にリソースを割くという「経営判断」そのものです。
家計簿アプリをインストールし、カードを連携させる。この作業にかかる時間は、せいぜい30分から1時間程度でしょう。しかし、そのわずかな投資によって得られるのは、今後数年、数十年にわたって節約される「数千時間」もの事務作業時間と、お金に関する「絶大なる安心感」です。
もう、数字のズレにイライラしたり、確定申告を恐れたりする必要はありません。お金の流れはアプリに任せ、あなたはあなたの才能を最大限に発揮できる仕事に没頭してください。
自動化をスタートさせるための最終チェックリスト
最後に、今すぐ実行すべきことを整理しました。以下の4点を上から順番に進めてみてください。
- 【アプリの選定】 自分の銀行・カードが対応している家計簿アプリ(マネーフォワードME、Zaim等)を一つインストールする。
- 【カードの連携】 メインで使っているカードを一つだけ連携させ、まずは数日分の明細が表示されるのを確認する。
- 【現金の排除】 今日から3日間、すべての支払いを「カードまたはスマホ決済」のみで行い、現金を使わない生活を試してみる。
- 【定時チェックの設定】 スマートフォンのカレンダーに、毎週日曜日の夜などに「5分間のアプリチェック」というリマインダーを登録する。
この小さなステップを終えたとき、あなたはすでに「お金をコントロールする側」に立っています。透明化された資産状況は、フリーランスとしてのあなたの決断をより力強く、より確かなものへと変えてくれるはずです。さあ、スマートな支出管理の世界へ、一歩踏み出しましょう。