自由な働き方の裏側に潜む「キャッシュフロー」という見えない壁
フリーランスとして独立し、自分の名前で仕事を受注する日々は、会社員時代にはなかった「裁量の大きさ」と「可能性」に満ちています。しかし、その高揚感の裏側で、多くの個人事業主を静かに、かつ確実に追い詰めるのが「お金の管理」という現実的な課題です。
「今月は大きな案件を納品したから、売上は十分にあるはずだ」 そう確信していても、ふと銀行口座の残高を見たときに、予想以上に心もとない数字に驚愕したことはないでしょうか。あるいは、税金や保険料の支払い、事務所の家賃、仕事で使うツールの月額費用などが重なり、次の報酬が入ってくるまでの数週間を、冷や汗をかきながら過ごした経験はないでしょうか。
フリーランスにとって、損益計算書上の「利益」が出ていることと、手元に「現金」があることは全く別の問題です。このギャップをいかに埋め、常に「精神的なゆとり」を持って事業を継続できるか。そのためには、単に稼ぐ力を磨くだけでなく、お金が流れる「タイミング」をコントロールする技術が必要不可欠になります。今回は、多くのフリーランスが見落としがちなクレジットカードの「締め日」と「支払日」を戦略的に活用し、あなたの事業の財務基盤を劇的に安定させる知恵を共有します。
なぜ売上があるのに「手元の現金」が足りなくなるのか
フリーランスを悩ませる資金繰りの問題。その正体は、報酬が支払われるまでの「待機期間」と、経費が出ていく「即時性」のズレにあります。
報酬の入金サイクルと経費支払いの「タイムラグ」という罠
一般的なBtoB(企業間取引)の案件では、「月末締め・翌月末払い」や、長い場合には「翌々月末払い」といった支払いサイクルが一般的です。つまり、あなたが1月に必死に働いて納品した仕事の報酬が、実際に現金として口座に振り込まれるのは2月末、あるいは3月末になるということです。
一方で、事業を運営するためのコストは待ってくれません。
- 制作に必要なソフトウェアのサブスクリプション代
- リサーチのための書籍代や交通費
- 集中して作業するためのコワーキングスペース利用料
- そして何より、あなた自身の生活費
これらは、仕事をしている最中から刻一刻と発生し、多くの場合「その場」や「翌月」には支払いを求められます。この「働いてからお金が入るまでの空白期間」こそが、フリーランスのキャッシュフローを悪化させる最大の要因です。売上が上がれば上がるほど、先に立替える経費が増え、手元の現金が一時的に枯渇するという「黒字倒産」の予備軍のような状態に陥るリスクがあるのです。
予期せぬ大きな出費が招く経営の麻痺
さらにフリーランスを苦しめるのが、予測の難しい「突発的な出費」です。 「メインで使っているPCが突然故障した」 「専門スキルをアップデートするために、どうしても今すぐ受けたい高額講座を見つけた」 「急な体調不良で数日間仕事ができず、外注費を払ってカバーしてもらう必要が出た」
こうした事態に直面したとき、手元の現金(キャッシュ)に余裕がなければ、最善の選択をすることができません。借金を検討したり、無理なスケジュールで案件を詰め込んだりすることで、仕事の質が低下し、クライアントからの信頼を失うという悪循環に陥ります。資金繰りの悪化は、単なる数字の問題ではなく、あなたの「創造性」と「判断力」を奪う経営上の危機なのです。
クレジットカードの「締め日」を経営のコントロールレバーに変える
この絶望的なタイムラグを埋めるための、最も手軽で強力なツールが「クレジットカード」です。多くの人はカードを単なる「後払い決済の道具」と考えていますが、フリーランスにとっては「キャッシュフローの調整装置」として機能します。
結論から申し上げます。フリーランスが資金繰りを劇的に改善する秘策は、クレジットカードの「締め日」と「支払日」を徹底的に把握し、複数のカードを使い分けることで「出金のタイミングを意図的に遅らせ、入金のタイミングに合わせる」ことにあります。
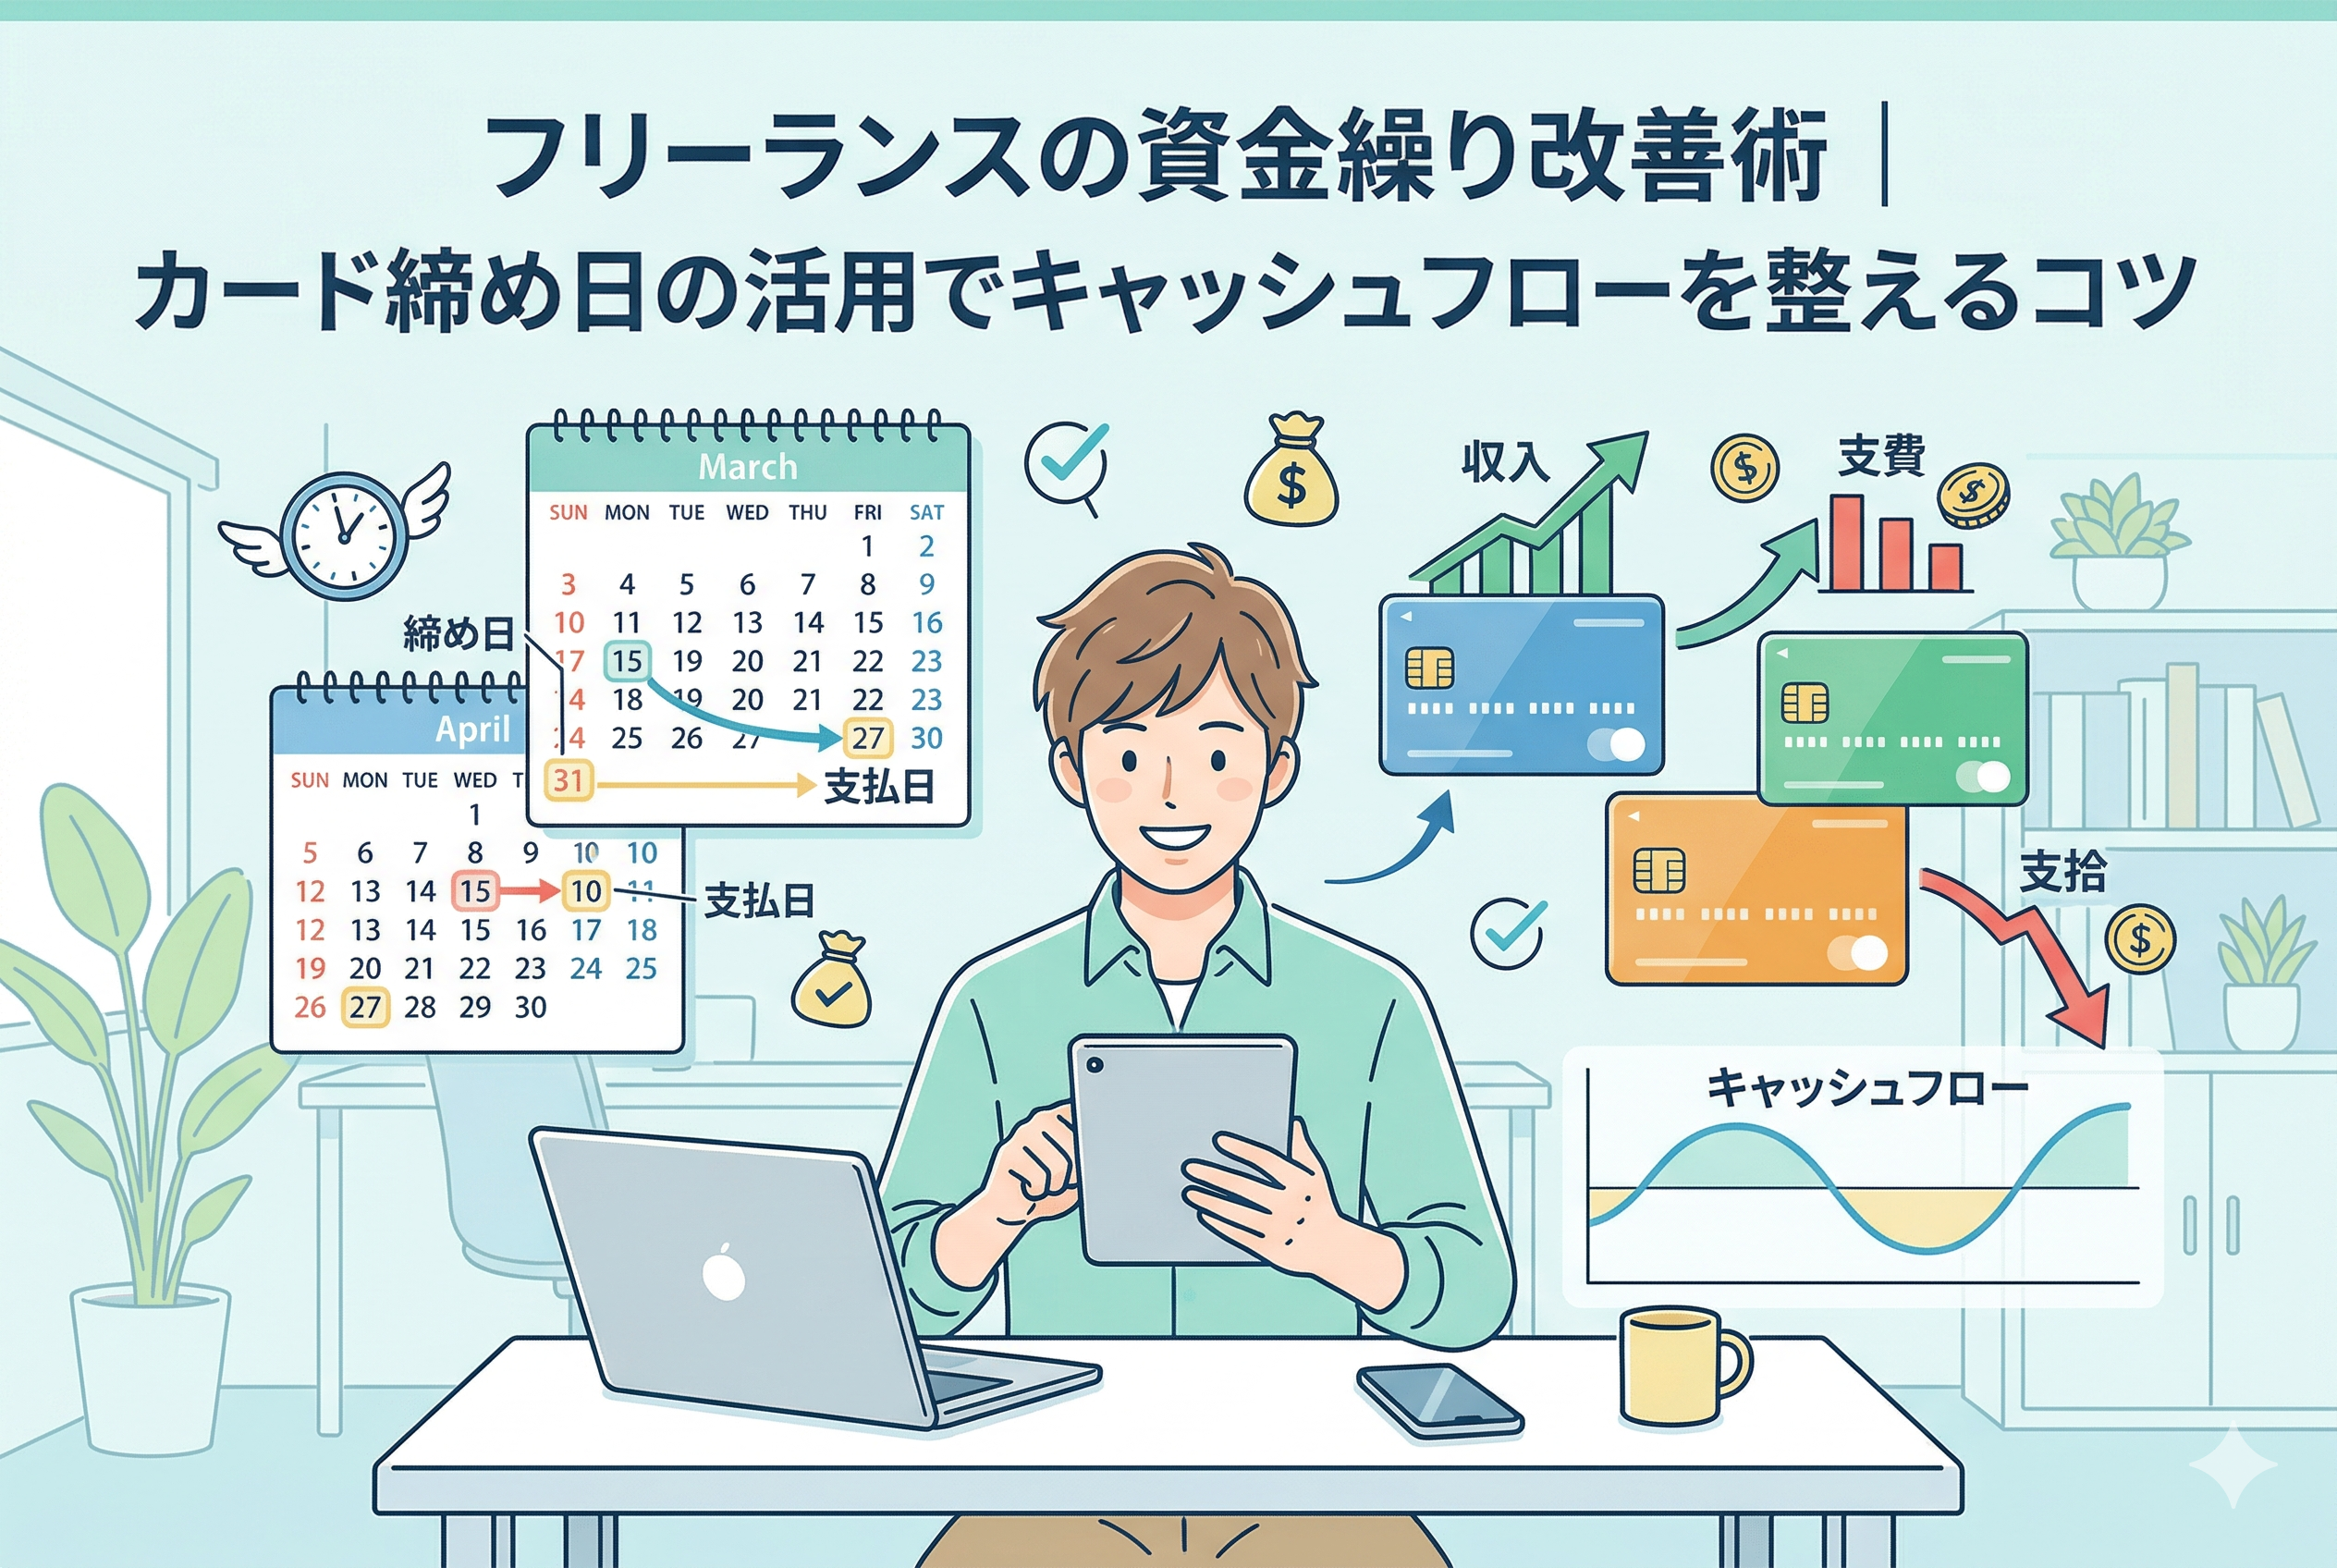
クレジットカードを利用すれば、決済をしたその日に現金が減ることはありません。さらに「締め日」を意識して決済を行うことで、実際の引き落とし日を「最大で2ヶ月近く」先延ばしにすることが可能です。この「猶予期間」こそが、フリーランスに与えられた無利息のバッファ(緩衝材)となります。カードの締め日を戦略的に活用することは、もはや単なる事務作業ではなく、立派な「財務戦略」なのです。
締め日戦略がフリーランスの財務基盤を劇的に安定させる理由
なぜ、カードの支払いサイクルを意識するだけで、これほどまでに経営が楽になるのでしょうか。そこには、個人事業主の生存率を高める「3つの経済的メリット」が存在します。
最大約2ヶ月の「実質的な無利息融資」を受けているのと同じ状態
例えば、「月末締め・翌月27日払い」のカードを想定してみましょう。 1月1日に10万円のPCを購入した場合、その代金が口座から引き落とされるのは2月27日です。実に「58日間」もの間、あなたは10万円という現金を自分の手元に置いたまま、最新のPCを使って仕事をすることができるのです。
この期間、手元の10万円を「別の案件の外注費」に充てることもできれば、「不測の事態に備えた予備費」として保持し続けることもできます。銀行から融資を受けるには複雑な審査と利息が必要ですが、クレジットカードの支払いサイクルを正しく使うだけで、あなたは「無利息で、審査なしで、自動的に」運転資金を確保していることになります。
入金と出金のタイミングを意図的に合致させる手法
多くのクライアントの支払いサイクルが「月末払い」であることを考えると、カードの引き落とし日もそれに合わせるのが理想的です。 「25日に報酬が入金され、27日にカード代金が引き落とされる」という流れが構築できていれば、口座残高の激しいアップダウンを避けることができます。
逆に、報酬が入る直前の「20日」などに多額の引き落としが設定されていると、一時的に残高が底をつき、精神的なプレッシャーを受けることになります。自分の「主な入金日」を基準にして、そこから逆算して最適な「締め日・支払日」を持つカードを選択する。これだけで、毎月のハラハラ感から解放されます。
経理作業の「一点集中化」による時間創出
締め日を意識して支払いを集約すると、副次的なメリットとして「経理の効率化」が付いてきます。 バラバラの日付で銀行振込や口座振替を行っていると、その都度通帳を確認し、帳簿を付ける手間が発生します。しかし、支払いを特定のカードにまとめ、その締め日ごとに明細をチェックする習慣をつければ、お金の流れを「面」で捉えることができるようになります。
浮いた時間は、あなたの本業であるクリエイティブな活動や、新規案件の獲得に充てることができます。財務の安定は、時間の安定にも直結しているのです。
実践!締め日の異なる「2枚のカード」による資金繰り最適化モデル
ここからは、具体的にどのようにカードを使い分ければ、資金繰りを最大化できるのか、その「黄金パターン」を解説します。ポイントは、締め日が「15日」と「月末」のように、約半月ずれたカードを2枚持つことです。
月末締めと15日締めのカードを使い分ける具体策
多くのクレジットカードは、以下の2パターンのいずれかのサイクルを採用しています。
- パターンA:【月末締め・翌月27日払い】(例:楽天カード、三井住友カードなど)
- パターンB:【15日締め・翌月10日払い】(例:セゾンカード、イオンカードなど)
この2枚を「決済する日」によって使い分けるのがフリーランスの鉄則です。
例えば、いまが「1月20日」だとしましょう。
- パターンA(月末締め)で支払うと、引き落としは「2月27日」です(猶予は約38日)。
- パターンB(15日締め)で支払うと、締め日を過ぎているため、引き落としは「3月10日」になります(猶予は約49日)。
この場合、パターンBのカードを使ったほうが、現金を11日間長く手元に残せます。逆に、いまが「1月5日」であれば、パターンA(月末締め)を使えば引き落としは「2月27日」となり、50日以上の猶予が得られます。
このように「いま使ったら、どちらのカードの方が支払日が遠くなるか」を判断基準にするだけで、常にキャッシュフローに余裕を持たせることが可能になります。
高額な機材購入時に「支払いまでの猶予」を最大化するテクニック
フリーランスにとって、30万円を超えるような高額なPCやカメラ、周辺機器の購入は大きな決断です。これを「締め日の直後」に決済することで、支払いを極限まで先延ばしにする手法を紹介します。
例えば「15日締め」のカードを持っている場合、あえて「16日」に購入ボタンを押します。すると、その支払いの締め日は「翌月の15日」となり、引き落としは「翌々月の10日」になります。 1月16日に買ったものの代金を、3月10日に払えばよいということです。その「2ヶ月弱」の間に、新しい機材を使ってバリバリと案件をこなし、その報酬を先に受け取ってしまうことさえ可能になります。まさに「機材が自分でお金を稼いで、その稼いだお金で代金を払う」という理想的な投資サイクルが実現します。
締め日活用による「実質的な支払いサイクル」の劇的変化
複数のクレジットカードを戦略的に使い分けることで、具体的にどれほどの「余裕」が生まれるのか。現金(振込・デビットカード)で支払った場合と、締め日を意識したカード払いを活用した場合の違いを比較してみましょう。
以下の表は、ある月の「30万円の設備投資」を想定したキャッシュフローのシミュレーションです。
| 支払手段 | 購入日 | 実際の現金流出日 | 資金留保期間(猶予) |
| 【現金・振込】 | 1月20日 | 1月20日 | 0日(即時) |
| 【デビットカード】 | 1月20日 | 1月20日 | 0日(即時) |
| 【月末締めカード】 | 1月20日 | 2月27日 | 38日間 |
| 【15日締めカード】 | 1月20日 | 3月10日 | 49日間 |
同じ「1月20日」に購入したものであっても、15日締め(翌月10日払い)のカードを選択するだけで、現金が手元から消えるのを「約50日後」まで引き延ばすことができます。
この「50日間」という期間は、フリーランスにとって極めて大きな意味を持ちます。例えば、1月20日に購入したPCを使って2月中旬までに案件を完了させ、2月末にクライアントから報酬を受け取ったとしましょう。すると、3月10日のカード引き落とし日には、すでに「そのPCが稼いだお金」が口座に入っている状態になります。
自分の持ち出し(貯金)を減らすことなく、事業の利益から機材代を支払う。このサイクルを意図的に作り出すことこそが、キャッシュフロー管理の真髄です。
失敗しないための絶対ルール:管理を誤ると逆効果になる落とし穴
クレジットカードの締め日活用は非常に強力な武器になりますが、一方で使い方を誤ると「自分を追い詰める毒」にもなり得ます。フリーランスとして守るべき、3つのリスク管理について解説します。
「支払い能力」を超えた決済は絶対に避ける
当たり前のことのように聞こえますが、支払いを先延ばしにできるという安心感は、時に「金銭感覚の麻痺」を招きます。
「2ヶ月後の自分なら払えるだろう」という根拠のない期待で決済を繰り返すと、気づいたときには複数のカードの引き落とし額が、その月の売上予測を上回ってしまう「支払い破綻」を招きます。
カードで決済した瞬間に、その金額分は「もう自分のお金ではない」という意識を持つことが重要です。家計簿アプリなどを活用し、カードの「未確定残高」を含めた実質的な口座残高を常に把握しておく習慣をつけましょう。
リボ払いや分割払いは「経営の自殺行為」と心得る
締め日の活用で得られるメリットは「無利息で支払いを遅らせること」にあります。しかし、リボ払いや分割払いを選択した瞬間に、年率15%前後の高額な利息が発生します。
この金利は、事業で得られる利益率を大きく削り取る非常に効率の悪いコストです。資金繰りが苦しいからといって安易にリボ払いに逃げるのではなく、まずは「一括払い」で収まる範囲に支出をコントロールする、あるいは支払いを遅らせるための「カードの使い分け」という基本に立ち返ってください。
利用限度額の「空き」を常に確保しておく
複数の固定費をカードにまとめている場合、高額な買い物をしたことで「利用限度額」がいっぱいになってしまうと、その後の公共料金やサブスクリプションの決済がすべてエラーになります。
決済エラーが起きると、通信が止まったり、ツールの利用が制限されたりと、本業に支障が出るだけでなく、カード会社からの信用(クレジットスコア)にも傷がつきます。常に限度額に余裕を持たせておくか、必要に応じて「一時的な増枠申請」を行うなど、インフラとしてのカード機能を守る意識を持ちましょう。
明日から始める!資金繰りを「自動で整える」ための4ステップ
それでは、具体的にどのようにして「締め日戦略」をあなたの事業に取り入れていくべきか。以下の手順で進めることで、迷うことなく体制を整えることができます。
ステップ1:手持ちカードの「締め日」と「支払日」を一覧化する
まずは現在持っているクレジットカードをすべて机に並べ、それぞれの「締め日」と「支払日」を正確に書き出します。
公式サイトや専用アプリ、あるいは直近の利用明細を確認しましょう。「25日締め」や「10日締め」など、意外と知らなかったサイクルが見つかるはずです。
ステップ2:足りない「サイクル」を持つカードを補充する
もし持っているカードがすべて「月末締め」だった場合、16日から月末までの買い物については、支払いを大幅に遅らせることができません。
その場合は、新たに「15日締め」などの異なるサイクルを持つカードを一枚作成します。フリーランスであれば、経理の利便性を考えて、ビジネスカードの中から異なる締め日のものを選ぶのが最も賢い選択です。
ステップ3:スマホや手帳に「決済切り替え日」を登録する
「どちらのカードを使うべきか」をいちいち考えるのは疲れるものです。そこで、スマートフォンのカレンダーなどに、以下のようなリマインダーを設定してしまいます。
- 【16日〜月末まで】→「Aカード(15日締め)」を使う期間
- 【1日〜15日まで】→「Bカード(月末締め)」を使う期間
このように、月の中で「使うカードを切り替える日」を自動通知するようにしておけば、無意識のうちに「最も支払いが遠くなるカード」を選択できるようになります。
ステップ4:納税や大きな出費を「締め日直後」にぶつける
所得税や住民税などの税金、あるいは高額なスクール費用や機材購入など、数十万円単位の出費が見込まれるときは、必ず「カードの締め日の翌日」に決済を実行します。
たった一日の差で、現金が口座から引き落とされるのが「丸一ヶ月」も変わることがあります。この習慣を身につけるだけで、資金繰りのプレッシャーは驚くほど軽減されます。
余裕ある資金繰りが「最高のパフォーマンス」を引き出す
フリーランスにとって、お金の不安は集中力を削ぐ最大のノイズです。
「来月の引き落としは大丈夫だろうか」という不安を抱えながら制作するデザインと、半年先までのキャッシュフローが見通せている状態で制作するデザイン。どちらの質が高くなるかは、言うまでもありません。
クレジットカードの締め日を活用した資金繰りの調整は、決して「姑息な延命処置」ではありません。それは、自らの事業のキャッシュフローを主体的にコントロールし、最も効率の良い「無利息の運転資金」を確保するための、真っ当な経営戦略です。
仕組みを整え、入金と出金のタイミングを調和させる。この小さな工夫の積み重ねが、あなたのフリーランスとしての寿命を延ばし、より大きな挑戦を可能にする土台となります。
まずは今日、お財布の中にあるカードの「締め日」を確認することから始めてみてください。その数分の確認が、あなたの来月の、そして一年後の「精神的なゆとり」を創り出してくれるはずです。