自由な働き方を守るための「見えない盾」
フリーランスとして独立するということは、自分の人生のハンドルを自ら握るということです。仕事の内容も、働く時間も、そして稼ぐ金額も自分次第。その自由度は何物にも代えがたい魅力ですが、ハンドルを握る手にずっしりと重くのしかかるのが「お金の管理」という責任です。
特に、現代のビジネスシーンにおいてクレジットカードは欠かせない存在となりました。サーバー代の支払いやソフトのサブスクリプション、消耗品の購入など、カード一枚でスマートに完結します。しかし、この「スマートさ」こそが、時としてフリーランスの首を絞める原因になります。
売上が好調な時期は、カードの利用残高をあまり気にせず「事業への投資だ」と自分に言い聞かせて決済を繰り返してしまいがちです。しかし、クレジットカードはあくまで「未来の自分からの借金」です。その本質を忘れ、管理の仕組みを持たずに使い続けると、ある日突然、銀行残高を上回る請求額に青ざめることになります。今回は、自由を謳歌し続けるために不可欠な、クレジットカードの「使いすぎ」を物理的・心理的に防ぐ予算管理ルールについて、深く掘り下げていきます。
クレジットカード決済という「魔法の杖」の代償
なぜ、私たちはクレジットカードを使いすぎてしまうのでしょうか。そこには人間の心理を巧みに突いた構造と、フリーランス特有の環境が複雑に絡み合っています。まずは、目の前の「見えないリスク」を直視することから始めましょう。
「支払いの痛み」が消える仕組みの危うさ
現金で支払う際、私たちは財布から紙幣が出ていく様子を目で確認し、物理的な「喪失感」を覚えます。これを心理学では「支払いの痛み」と呼びますが、クレジットカードはこの痛みを劇的に和らげてしまいます。
カードをかざす、あるいは番号を入力する。その瞬間には1円も減っていないため、私たちの脳は「買い物をした」という事実を報酬として受け取る一方で、「代金を支払った」という負担を過小評価してしまうのです。この痛みの欠如が、必要以上のアップグレードや、今はまだ不要な機材の購入を「正当化」させてしまいます。
不安定な収入と固定された支払日のジレンマ
フリーランスの最大の特徴は、収入の波です。大きな案件が重なる月もあれば、入金が数ヶ月先になる月もあります。一方で、クレジットカードの引き落とし日は毎月決まった日にやってきます。
「来月は大きな入金があるから大丈夫だろう」という楽観的な予測に基づいてカードを使いすぎると、入金が遅延した瞬間に資金繰りは破綻します。収入が確定する前に、未来の利益を「先食い」してしまう。この構造が、フリーランスを常に綱渡りの状態に置かせるのです。
公私の境界線が溶け出すリスク
自宅を作業場にしているフリーランスにとって、仕事とプライベートの境界線は非常に曖昧です。それは支出に関しても同様です。
「このカフェ代は仕事の打ち合わせを兼ねているから経費か?」「この本は半分趣味だが、いつか役立つから仕事用か?」といったグレーな判断をカード一枚で済ませていると、本来の事業予算が生活費に侵食され、逆に生活費が事業の赤字を埋めるために消えていくという、底なしの混乱を招きます。この「公私混同」こそが、使いすぎの正体を隠す最大の煙幕なのです。
支出の迷子にならないための「パーソナル予算ルール」の確立
クレジットカードを「借金の道具」から「経営の武器」に変えるためには、自分自身で定めた厳格な運用ルールが必要です。結論から言えば、フリーランスがカードの使いすぎを防ぐための唯一の正解は、「決済の前に、そのお金はすでに存在しないものとみなす仕組み」を作ることです。
具体的には、クレジットカードを単なる決済手段として捉えるのではなく、あらかじめ設定した「予算」という枠組みの中でしか動けない「制約付きのツール」として定義し直します。意志の力に頼るのではなく、仕組みによって物理的に制限をかける。これこそが、お金の不安から解放され、本業に100%の力を注ぐための土台となります。
なぜフリーランスは「管理の仕組み」を外注すべきなのか
ルールを決めるだけでは不十分です。私たちは自分に対して甘い生き物だからです。管理の仕組みを自分の「意志」ではなく、客観的な「ツールやシステム」に外注すべき理由を解説します。
意志の力に頼らない「仕組み」が継続の鍵
「今月はこれ以上使わない」と心に誓っても、魅力的な新製品や、あれば便利なソフトウェアを目の前にすると、意志の力は簡単に崩れ去ります。しかし、アプリや設定によって「予算残高」が可視化され、警告が出る仕組みがあれば、立ち止まることができます。
仕組みを作る目的は、自分を縛ることではなく、「無意識の浪費」を「意識的な投資」に変えることにあります。一度設定してしまえば、あとはシステムがあなたの代わりに監視の目を光らせてくれます。
キャッシュフローの透明化が攻めの投資を可能にする
使いすぎを恐れるあまり、必要な投資まで控えてしまうのは本末転倒です。フリーランスにとって、スキルのアップデートや機材の更新は成長の源泉です。
予算管理ルールが確立されていれば、「今月はあといくらまでならカードを使っても、将来の納税資金に影響が出ないか」が明確になります。透明性の高い管理は、守りの姿勢だけでなく、ここぞという時の「攻めの投資」を支える自信を与えてくれるのです。
明日から役立つ「使いすぎ防止」の具体策とケーススタディ
それでは、実際にどのようなルールを構築すべきか。フリーランスの日常に即した具体的な手法を5つの柱で紹介します。
1. 「バーチャル封筒管理」による予算の棚卸し
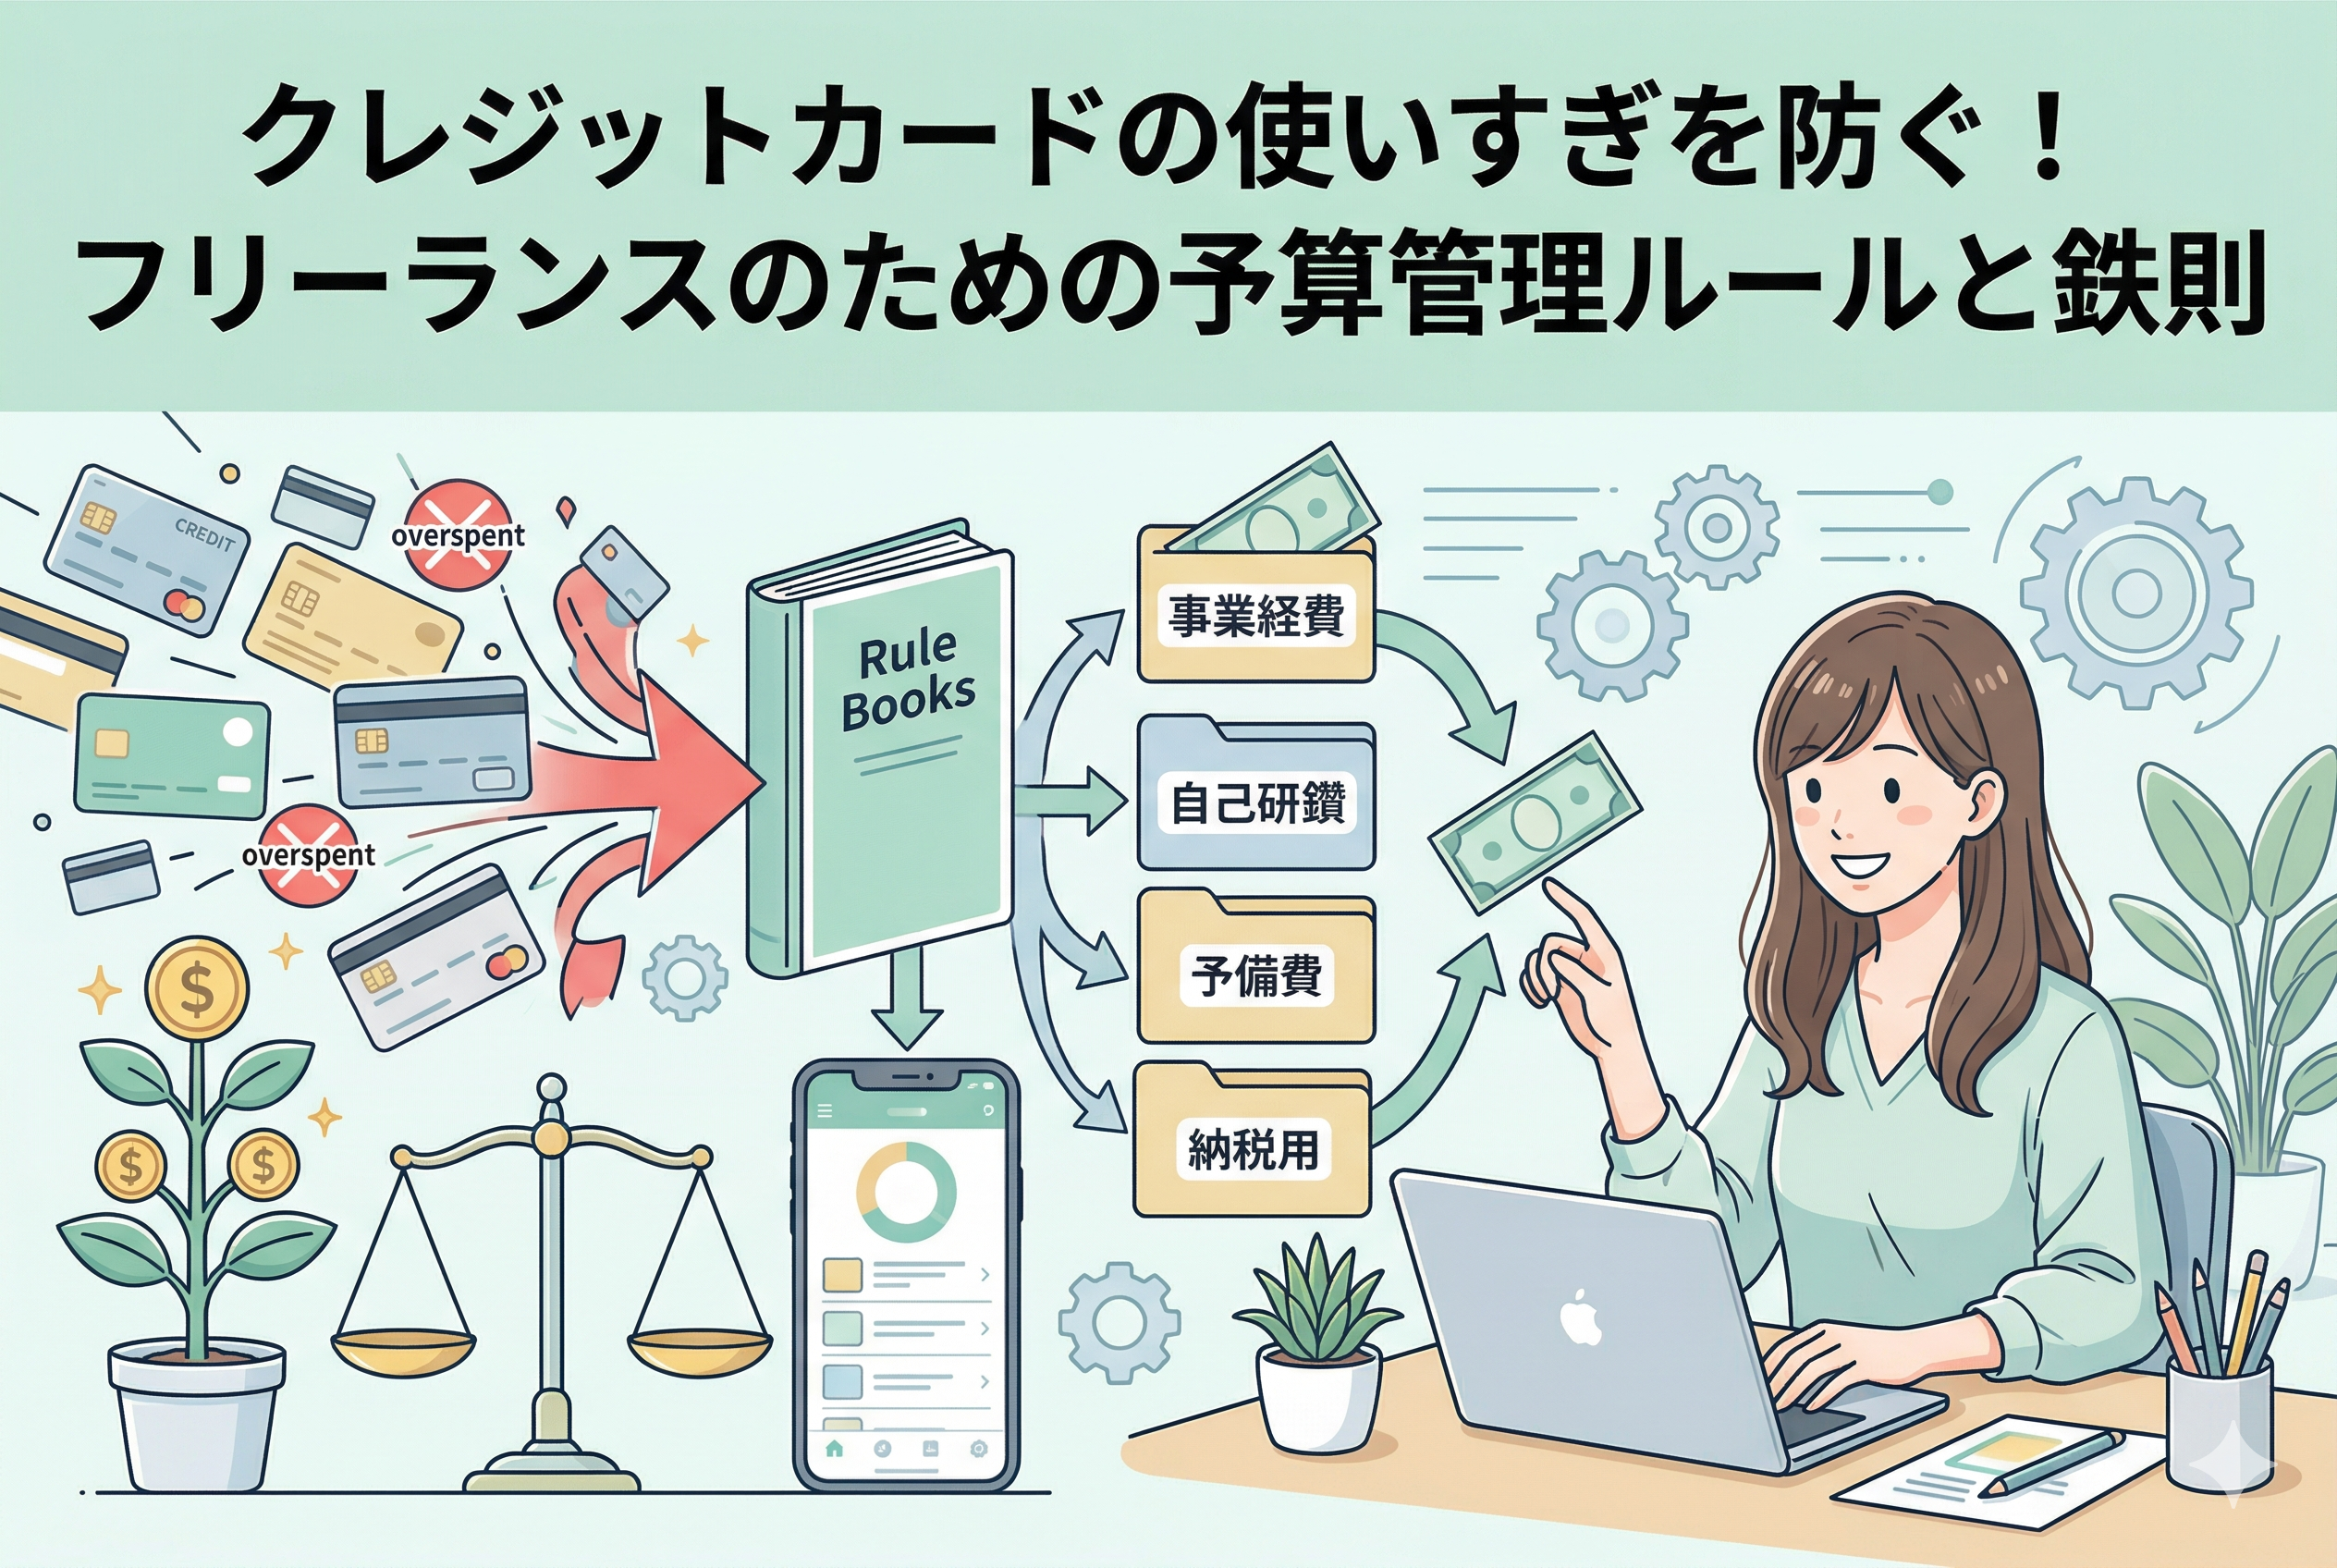
昔ながらの「封筒に現金を入れて分ける」手法をデジタルで再現します。 毎月の「事業経費」「自己研鑽費」「予備費」をあらかじめ決め、それを家計簿アプリや管理シートに登録します。カードで決済した瞬間に、そのカテゴリの予算から即座にマイナスします。
重要なのは、カード会社の明細が出るのを待つのではなく、「決済した瞬間に予算から引く」ことです。これにより、「まだ口座にお金がある」という錯覚を排除できます。
2. クレジットカードの「機能的」な使い分け
用途別にカードを完全に分離します。
- 【固定費専用カード】サーバー代、Adobe CC、コワーキング月額など(一度設定したら持ち歩かない)
- 【変動費専用カード】消耗品、交通費、書籍代など
- 【プライベート用カード】完全に私的な支出
このように分けることで、変動費専用カードの明細を見るだけで、その月の「自分自身の規律」が一目でわかります。
3. 「24時間待機」ルールの徹底
1万円を超える高額な買い物や、新しいサブスクリプションの契約を検討する際、カードを出す前に必ず24時間の「冷却期間」を設けます。
その間に、「これは今の自分に本当に必要なのか?」「代替手段はないか?」「これによって何時間分の仕事が削減できるか?」を自問自答します。多くの「使いすぎ」は、一時の感情的な高揚によって引き起こされます。時間を置くだけで、その支出の8割は不要であることに気づけるはずです。
4. 利用限度額の「引き下げ」という物理的制限
もし自分の自制心に不安があるなら、あえてカードの利用限度額を「必要最低限」まで引き下げるのも一つの手です。
「30万円の枠があるから大丈夫」と思うのではなく、「5万円しかない」と思うことで、一つひとつの決済に対する緊張感が生まれます。大きな買い物が必要な時だけ一時的に増枠申請をするという手間を挟むことで、衝動買いのハードルを劇的に上げることができます。
5. 税金・保険料の「預かり金」の除外
カード決済を繰り返していると、銀行残高が自分の利益であると勘違いしがちです。しかし、その中には「消費税」「所得税」「住民税」「社会保険料」という、後から必ず支払わなければならないお金が含まれています。
おすすめは、入金があった瞬間に、その2割〜3割を別の「触らない口座」へ移動させてしまうことです。残ったお金(本当の可処分所得)をベースにカードの利用限度を考えることで、「税金が払えない」という最悪の事態を防げます。
規律が生み出す「真の自由」と事業の持続可能性
クレジットカードの使いすぎを防ぐための予算管理ルールを設けることは、決して自分を窮屈な箱に閉じ込めることではありません。むしろ、その逆です。
結論を言えば、自分自身でコントロール可能な「支出の枠」を確定させることは、フリーランスが最も恐れる「お金の不安」から解放される唯一の手段です。枠が決まっているからこそ、その範囲内であれば誰に気兼ねすることなく、自信を持って投資を行うことができます。
管理されていない自由は、いずれ支払いや税金という形であなたを縛り付けますが、規律に守られた自由は、あなたの事業を10年、20年と継続させるための強固な土台となります。予算管理とは「我慢の技術」ではなく、自分のリソースを「最も価値のある場所に集中させる技術」なのです。
なぜルール化することで「浪費」が「投資」に変わるのか
ただ闇雲に支出を減らすのではなく、ルールに基づいて管理することには、心理的・経営的な3つの明確な理由があります。
1. 心理的勘定(メンタルアカウンティング)の罠を逆手に取る
人間には、同じ1万円でも「あぶく銭」なら使いやすく、「苦労して稼いだ金」なら使いにくいと感じる「心理的勘定」という性質があります。クレジットカードはこの境界線を曖昧にしますが、あらかじめ予算を「カテゴリ別」に切り分けておくことで、脳の中に強制的に「仕事のための財布」と「生活のための財布」を再構築できます。
「この5万円は今月の機材投資枠だ」と明確に定義されていれば、それを使い切ることに罪悪感を持つ必要はなく、逆に枠を超えそうになった瞬間に「これは予算外の浪費ではないか?」というブレーキが自然に作動するようになります。
2. 負債による「将来の利益」の圧迫を防ぐ
クレジットカードの支払いは、会計上は「負債」です。今月の売上が100万円あったとしても、カードの未払金が50万円あれば、あなたの本当の体力は半分しかありません。
予算ルールを設けることで、常に「数ヶ月先の自分」が支払いに追われない状態をキープできます。将来の利益を今の浪費で食いつぶさないことは、フリーランスが事業をスケール(拡大)させるための絶対条件です。手元にキャッシュを残しておくことは、チャンスが巡ってきたときに即座に動ける機動力に直結します。
3. 税務上の「クリーンさ」が社会的信用を育てる
予算管理が徹底され、私的な支出と事業の支出が明確に分かれている状態は、税務調査などの際にも非常に有利に働きます。また、自分のお金の流れを完璧に把握しているという自信は、クライアントとの交渉や新規案件の受注の際、あなたの立ち振る舞いや言葉の端々に「経営者としての誠実さ」として現れます。
お金にだらしないフリーランスは、仕事にもだらしないと見なされがちです。管理ルールを持つことは、あなたのプロフェッショナリズムを証明する無形の資産となるのです。
支出の迷宮を抜け出したフリーランスたちの成功事例
具体的にどのような運用が効果的なのか、3つの異なるケーススタディを通じて、予算管理の「実体験」を見ていきましょう。
ケース1:サブスクリプションの「沼」から脱出したデザイナー
WEBデザイナーのBさんは、Adobe CC、ストックフォト、各種フォントサービス、さらに複数のオンラインサロンに加入しており、毎月4万円近い固定費がカードから自動で引き落とされていました。
【対策:棚卸しと優先順位付け】
Bさんは「固定費は売上の5%以内」というルールを自分に課しました。すべてのサブスクを書き出し、「過去3ヶ月で一度も使っていないもの」を即座に解約。さらに、似た機能を持つサービスを一つに統合しました。
【結果】
月々の固定費を1万5千円まで削減。年間で30万円近い「浮いたお金」を、本当に欲しかった最新のペンタブレットの購入費用に充てることができました。
ケース2:カフェ代という「見えない支出」を克服したライター
ライターのCさんは、自宅で集中できないという理由で毎日カフェを転々としていました。一杯500円程度のコーヒー代ですが、一日に数軒ハシゴすることもあり、カードの明細はカフェの名前で埋め尽くされていました。
【対策:場所代予算の設定】
Cさんは「カフェ代は月間1万5千円まで」という予算を専用アプリに設定しました。さらに、決済のたびに「残りの予算」を確認することを習慣化しました。
【結果】
予算が尽きそうになると、自然と自宅での集中方法(ポモドーロ・テクニックの導入や耳栓の活用)を工夫するようになり、結果としてカフェ代が半減。浮いたお金で、自宅の作業環境を劇的に改善する高機能チェアを購入しました。
ケース3:高額セミナーへの「衝動買い」を抑えたコンサルタント
コンサルタントのDさんは、「今の自分には何かが足りない」という不安から、SNSで見かける数十万円の高額な起業セミナーや教材を、カードの分割払いを利用して頻繁に購入していました。
【対策:24時間待機と投資回収計算】
Dさんは「1万円以上の決済は一晩寝てから決める」というルールと、「その投資が3ヶ月以内に何倍の利益になって戻ってくるか」を計算するシートを作成しました。
【結果】
感情的な高揚感が冷めた後に冷静に計算すると、ほとんどのセミナーが「今の自分には不要」であることに気づけるようになりました。カードの未払残高が激減し、キャッシュフローが劇的に改善しました。
理想的な「予算管理フロー」を構築するための比較表
自分に合ったスタイルを見つけるために、主要な管理手法のメリットとデメリットを比較してみましょう。
| 管理手法 | 概要 | メリット | デメリット |
| 【家計簿アプリ連携】 | カードとアプリを同期し、自動でカテゴリ分けする | 手間がほぼゼロ、リアルタイムで残高がわかる | 連携の設定に最初だけ時間がかかる |
| 【プリペイド・デビット活用】 | 事業用口座と紐付いたカードで、残高分しか使えないようにする | 物理的に使いすぎが不可能、即時引き落とし | 大きな投資が必要な時に枠が足りなくなる場合がある |
| 【手書き・スプレッドシート】 | 決済のたびに自分で金額を記録する | お金を使うたびに「痛み」を感じ、自制心が働く | 入力漏れが発生しやすく、手間がかかる |
| 【利用限度額の最小化】 | カード会社に申請し、枠を極限まで下げる | 強制的なストッパーになる | サーバー代などの決済失敗リスクがある |
おすすめは、これらを組み合わせた「ハイブリッド方式」です。家計簿アプリで全体を可視化しつつ、変動費(書籍代や食費)についてはデビットカードやプリペイドカードを利用して「入っている分しか使えない」状態を作るのが、最も挫折しにくい方法です。
今この瞬間から始める「使いすぎない自分」への4つのステップ
最後に、あなたが今日から実行できる、最も具体的で効果の高いアクションプランを提案します。この順番通りに進めるだけで、あなたのクレジットカードは「暴走する馬」から「忠実な僕」へと変わります。
ステップ1:過去3ヶ月分の「全明細」をプリントアウトする
スマートフォンの画面ではなく、あえて「紙」に出すことが重要です。
赤いペンを持ち、以下の3色で明細をチェックしてください。
- 【赤】:明らかに不要だった浪費(解約忘れのサブスク、衝動買いした服など)
- 【青】:事業に貢献した投資(仕事道具、書籍、打ち合わせ代など)
- 【緑】:生活に必要な固定費(家賃、光熱費、通信費など)
赤色の合計額を見て、その金額があれば何ができたかを想像してみてください。この「現状の痛み」を自覚することが、ルール作りの強力な燃料になります。
ステップ2:事業用カードを「家から持ち出さない」環境を作る
もし、ついコンビニやランチで事業用カードを使ってしまうなら、そのカードを財布から抜き、デスクの引き出しに仕舞ってください。
外で使うのは「プライベート用カード」だけに限定します。仕事で必要な買い物が必要になったら、一度帰宅して、デスクに座り、冷静な頭でカードを手にする。この物理的な「ワンクッション」が、あなたの無意識な浪費を8割カットします。
ステップ3:入金時に「3つのバッファ」を先取りする
売上が入金されたら、カードの支払いに回す前に、以下の金額を別の口座に移動させます。
- 【税金用】:売上の20%
- 【生活防衛資金】:月間の固定費の3ヶ月分が貯まるまで少額ずつ
- 【自分の給料】:決まった額
これらを差し引いた後に残った金額。それこそが、あなたがクレジットカードで使っても良い「真の予算」です。この「引き算の経営」を徹底してください。
ステップ4:週に一度、日曜日の夜に「予算会議」を開く
自分自身との会議をカレンダーに登録しましょう。時間は15分で十分です。
アプリやシートを見て、「今週は予算をいくら使ったか」「あといくら残っているか」を確認します。もし使いすぎていたら、来週の予算を削る。この小さな「微調整」を繰り返すことで、月末に大きなショックを受けることはなくなります。
お金の管理は、自分への「優しさ」である
「予算管理ルール」という言葉は、自分を厳しく律するように聞こえるかもしれません。しかし、その本質は、将来の自分が困らないように、今の自分が先回りをして守ってあげるという「自分への優しさ」です。
クレジットカードという便利なツールを、不安の源にするか、自由を支える盾にするか。その分かれ道は、あなたが今日作る小さなルールにあります。
お金の流れが透明になり、使いすぎの恐怖が消えれば、あなたの仕事に対する集中力は劇的に向上します。自信を持ってカードを使い、自信を持って投資し、そして着実に利益を残していく。そんな「かっこいいフリーランス」への第一歩を、今日ここから踏み出しましょう。
あなたの才能を、お金の悩みで腐らせてはいけません。ルールという武器を手に入れて、より自由で、より豊かなキャリアを切り拓いていってください。